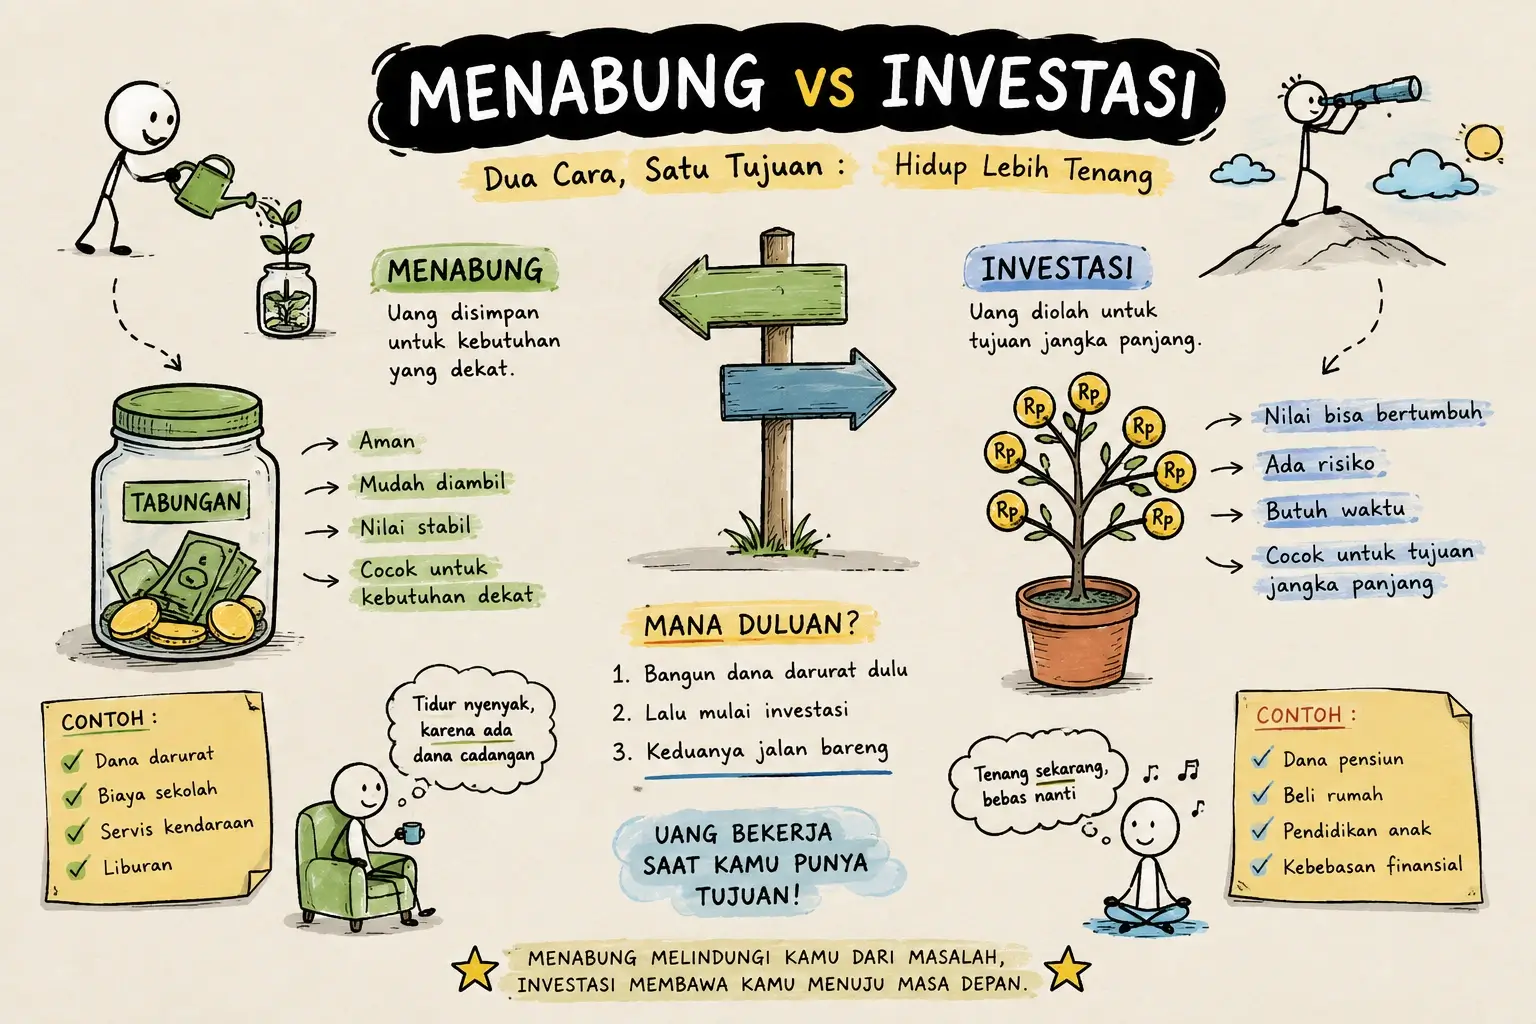
Ada orang yang rajin menabung tetapi merasa uangnya tidak berkembang. Ada juga yang buru-buru berinvestasi, lalu terpaksa menjual aset ketika muncul kebutuhan mendadak.
Dua kondisi itu berangkat dari masalah yang sama: menabung dan investasi digunakan untuk fungsi yang keliru.
Keduanya sama-sama penting, tetapi tidak melayani kebutuhan yang sama. Uang untuk membayar kebutuhan tiga bulan lagi tentu harus diperlakukan berbeda dengan uang yang memang tidak akan digunakan selama lima tahun.
Karena itu, sebelum memilih menabung atau investasi, tentukan dulu tiga hal:
- kapan uang tersebut akan digunakan;
- seberapa mudah uang harus bisa dicairkan;
- seberapa besar penurunan nilai yang sanggup ditanggung.
Dari tiga pertanyaan itu saja, keputusan biasanya sudah jauh lebih jelas.
Menabung Menjaga Uang Tetap Siap Digunakan, Investasi Memberinya Waktu untuk Bertumbuh
Menabung pada dasarnya memindahkan sebagian penghasilan agar tidak ikut habis bersama pengeluaran sehari-hari.
Uangnya masih tersedia ketika dibutuhkan.
Itulah mengapa tabungan cocok untuk:
- dana darurat;
- biaya sekolah;
- servis kendaraan;
- rencana liburan;
- pembayaran tahunan;
- pembelian barang dalam waktu dekat;
- kebutuhan keluarga yang sudah diperkirakan.
Investasi mempunyai tujuan berbeda.
Saat berinvestasi, uang ditempatkan pada aset atau instrumen yang nilainya dapat berkembang, tetapi hasilnya tidak selalu bergerak lurus ke atas.
Nilainya bisa naik, turun, atau tidak banyak berubah dalam suatu periode.
Karena itu, uang investasi sebaiknya merupakan dana yang tidak harus segera diambil ketika harga sedang turun.
Perbedaan ini lebih penting daripada sekadar membandingkan bunga tabungan dengan return investasi.
Contoh Paling Sederhana: Uang Rp10 Juta
Anggap Anda mempunyai uang Rp10 juta.
Enam bulan lagi, Rp7 juta harus digunakan untuk membayar biaya tertentu. Sementara Rp3 juta sisanya memang tidak mempunyai kebutuhan khusus dalam beberapa tahun ke depan.
Walaupun uang tersebut berada dalam satu rekening, fungsi keduanya sebenarnya berbeda.
Rp7 juta membutuhkan kepastian tersedia ketika waktunya tiba.
Sementara Rp3 juta mempunyai ruang waktu lebih panjang.
Dalam situasi seperti ini, menempatkan seluruh Rp10 juta pada investasi yang nilainya fluktuatif kurang masuk akal. Anda bisa saja membutuhkan uang tepat ketika nilai investasinya sedang turun.
Sebaliknya, menyimpan seluruh uang selama bertahun-tahun tanpa mempertimbangkan pertumbuhan nilai juga belum tentu menjadi pilihan terbaik.
Jadi keputusan finansial sebaiknya dibuat berdasarkan fungsi uang, bukan hanya berdasarkan jumlah saldo.
Perbedaan Menabung dan Investasi yang Benar-Benar Terasa dalam Kehidupan Sehari-hari
| Hal yang dibandingkan | Menabung | Investasi |
|---|---|---|
| Tujuan | Menjaga dana tetap tersedia | Mengembangkan nilai aset |
| Waktu penggunaan | Dekat atau tidak pasti | Lebih panjang |
| Risiko perubahan nilai | Relatif rendah | Bergantung instrumennya |
| Kemudahan mengambil uang | Umumnya tinggi | Tidak selalu sama |
| Potensi pertumbuhan | Terbatas | Bisa lebih tinggi |
| Cocok untuk dana darurat | Ya | Tidak untuk aset yang fluktuatif |
| Cocok untuk tujuan jangka panjang | Bisa, tetapi terbatas | Lebih relevan |
Tabel tersebut bukan berarti tabungan selalu aman tanpa kekurangan, atau investasi selalu menghasilkan lebih banyak uang.
Masing-masing mempunyai kompromi.
Tabungan memberikan fleksibilitas.
Investasi meminta waktu dan kesiapan menghadapi risiko.
Jangan Berinvestasi dengan Uang yang Sudah Mempunyai Tanggal Pakai
Ini salah satu batas yang sering dilupakan.
Bayangkan Anda sedang mengumpulkan Rp15 juta untuk membayar uang muka kendaraan sembilan bulan lagi.
Karena ingin uang berkembang lebih cepat, seluruh dana tersebut dimasukkan ke aset yang harganya cukup fluktuatif.
Delapan bulan kemudian nilai investasinya turun 15%.
Sekarang masalahnya bukan sekadar angka merah pada aplikasi.
Anda membutuhkan uang tersebut bulan depan.
Akhirnya hanya ada dua pilihan: menunda kebutuhan atau menjual dalam kondisi rugi.
Situasi semacam ini dapat dihindari apabila sejak awal uang jangka pendek dipisahkan dari uang investasi.
Semakin dekat waktunya digunakan, semakin penting menjaga stabilitas dan likuiditas uang tersebut.
Lalu, Kenapa Tidak Menabung Saja Selamanya?
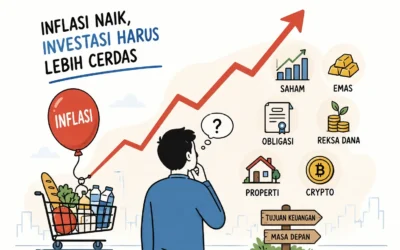
Karena uang juga mempunyai musuh yang tidak terlalu terlihat: kenaikan harga.
Jika biaya hidup meningkat dari tahun ke tahun sementara nilai uang tidak berkembang dengan kecepatan yang sebanding, kemampuan uang tersebut untuk membeli barang akan berkurang.
Misalnya hari ini Rp500.000 cukup untuk memenuhi sejumlah kebutuhan tertentu.
Beberapa tahun kemudian jumlah yang sama belum tentu mampu membeli barang dalam jumlah yang sama.
Itulah salah satu alasan investasi mempunyai tempat dalam perencanaan keuangan jangka panjang.
MAJALAH4D membahas masalah ini lebih khusus pada artikel pengaruh inflasi terhadap investasi di Indonesia.
Yang perlu dipahami, investasi juga bukan obat otomatis terhadap inflasi. Hasil investasi tetap dipengaruhi oleh aset yang dipilih, harga beli, biaya, kondisi pasar, dan lama investasi.
Dana Darurat Mengubah Jawaban “Menabung atau Investasi?”
Jika seseorang belum mempunyai cadangan uang sama sekali, saya akan lebih berhati-hati menyuruhnya berinvestasi.
Alasannya sederhana.
Masalah mendadak tidak menunggu kondisi pasar bagus.
Laptop bisa rusak minggu ini. Kendaraan bisa membutuhkan perbaikan. Penghasilan bisa terlambat. Ada pengeluaran keluarga yang sebelumnya tidak direncanakan.
Tanpa cadangan, investasi sering berubah fungsi menjadi rekening darurat.
Akhirnya aset dibeli untuk jangka panjang tetapi dijual beberapa minggu kemudian.
Karena itu, sebelum porsi investasi diperbesar, bangun terlebih dahulu bantalan uang yang cukup untuk kondisi pribadi.
Tidak harus langsung mengejar angka yang besar.
Seseorang yang sebelumnya tidak memiliki cadangan sama sekali bisa mulai dengan target satu bulan pengeluaran, kemudian meningkatkannya secara bertahap.
Kalau Gaji Kecil, Apakah Harus Menunggu Kaya Baru Investasi?
Tidak.
Yang lebih penting daripada besarnya gaji adalah kondisi arus kas.
Misalnya seseorang menerima Rp3 juta per bulan dan masih bisa menyisihkan Rp200.000 secara konsisten setelah kebutuhan utama terpenuhi.
Ia mempunyai pilihan.
Seluruh Rp200.000 dapat digunakan untuk memperkuat tabungan terlebih dahulu.
Atau setelah cadangannya cukup, sebagian bisa dialihkan ke investasi.
Contoh:
Saat dana cadangan belum cukup
Rp150.000 → tabungan
Rp50.000 → investasi atau dana belajar
Setelah dana cadangan lebih kuat
Rp50.000 → menambah tabungan
Rp150.000 → investasi
Tidak ada angka yang wajib digunakan.
Komposisi Rp50.000 dan Rp150.000 tersebut hanya contoh cara berpikir.
Untuk kondisi penghasilan terbatas, pengaturan pengeluaran justru sering lebih menentukan daripada mencari return investasi tinggi. Pembahasan tips mengatur keuangan keluarga dengan gaji 2 juta dapat digunakan untuk melihat bagaimana prioritas kebutuhan dibangun ketika ruang keuangan masih sempit.
Ada Satu Masalah dengan Tabungan: Terlalu Mudah Diambil
Likuiditas adalah kelebihan tabungan sekaligus kelemahannya.
Uang yang bisa diakses dalam hitungan detik juga bisa dibelanjakan dalam hitungan detik.
Seseorang mungkin berniat menabung Rp1 juta.
Tapi karena uang berada di rekening yang sama dengan uang makan dan belanja:
Rp50.000 terpakai hari Senin.
Rp80.000 keluar hari Rabu.
Rp120.000 digunakan akhir pekan.
Tidak terasa, tabungan hanya tersisa setengah.
Untuk mengurangi masalah tersebut, pisahkan fungsi rekening jika memungkinkan.
Misalnya:
rekening transaksi untuk pengeluaran rutin;
rekening cadangan untuk uang yang tidak ingin disentuh setiap hari;
akun investasi untuk tujuan jangka panjang.
Tidak harus mempunyai banyak bank. Intinya adalah membuat batas yang cukup jelas antara uang belanja dan uang yang memang ingin dipertahankan.
Kalau masih menentukan cara menyimpan dana, baca juga kelebihan dan kekurangan menabung di bank.
Jangan Menilai Investasi dari Pertanyaan “Berapa Profit per Hari?”
Kesalahan lain terjadi ketika orang membandingkan tabungan dan investasi hanya dari potensi keuntungan.
Tabungan mungkin terasa membosankan karena saldo tidak bergerak cepat.
Sementara saham, aset digital, atau instrumen pasar lainnya dapat berubah nilainya dalam satu hari.
Pergerakan tersebut terlihat menarik.
Namun angka yang bisa naik cepat juga bisa bergerak ke arah sebaliknya.
Contoh sederhana:
Modal Rp1.000.000.
Naik 3% → nilai bertambah sekitar Rp30.000 sebelum biaya.
Turun 3% → nilai berkurang sekitar Rp30.000.
Tidak ada mekanisme yang membuat hasil positif selalu datang terlebih dahulu.
Karena itu, investasi sebaiknya dinilai berdasarkan tujuan dan profil risiko, bukan berdasarkan janji menghasilkan uang setiap hari.
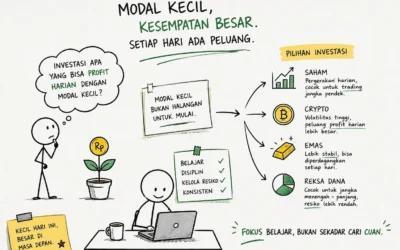
Jika sedang mempertimbangkan investasi bermodal kecil, baca investasi apa yang bisa profit harian dengan modal kecil. Di sana MAJALAH4D membedakan investasi jangka panjang dengan aktivitas trading yang mengejar perubahan harga jangka pendek.
Menabung Dulu Bukan Berarti Harus Menunggu Bertahun-tahun untuk Investasi
Dua aktivitas ini tidak harus dilakukan bergantian secara kaku.
Tidak ada aturan:
“Selesaikan tabungan sampai angka tertentu, baru boleh membeli investasi.”
Dalam praktiknya, seseorang dapat menjalankan keduanya secara bersamaan.
Misalnya dari Rp1 juta uang yang dapat disisihkan setiap bulan:
Rp700.000 digunakan memperkuat dana darurat.
Rp300.000 digunakan mulai mengenal investasi.
Setelah cadangan mencukupi, pembagiannya dapat dibalik:
Rp200.000 untuk menjaga tabungan tetap tumbuh.
Rp800.000 untuk investasi jangka panjang.
Pola seperti ini memberi dua keuntungan.
Anda tetap membangun perlindungan jangka pendek sambil mulai memberikan waktu kepada investasi untuk bertumbuh.
Menabung di Bank atau Menyimpan Uang Sendiri?
Untuk nominal kecil, metode paling sederhana pun bisa membantu membentuk kebiasaan.
Celengan, amplop, atau pemisahan uang secara manual membuat proses menabung terasa lebih konkret bagi sebagian orang.
Namun ketika nominal bertambah, kebutuhan terhadap pencatatan, keamanan, dan akses juga berubah.
Karena itu, pilihan tempat menabung tidak harus sama pada setiap tahap.
Pembahasan mengenai metode tradisional tersebut dapat dilihat pada artikel kelebihan dan kekurangan menabung di celengan.
Yang penting bukan apakah uang berada di celengan atau rekening.
Pertanyaan utamanya tetap:
apakah uang tersebut benar-benar berhasil dipisahkan dari pengeluaran yang tidak direncanakan?
Kapan Tabungan Sebaiknya Lebih Besar daripada Investasi?
Porsi tabungan sebaiknya masih mendapat perhatian besar jika:
- penghasilan sering berubah;
- belum mempunyai cadangan dana;
- mempunyai banyak kebutuhan dalam satu tahun ke depan;
- sering kehabisan uang sebelum tanggal gajian;
- mempunyai tanggungan keluarga;
- belum nyaman melihat nilai investasi turun;
- masih mempunyai kewajiban pembayaran yang harus diprioritaskan.
Dalam kondisi seperti itu, meningkatkan ketahanan keuangan sering lebih berguna daripada mengejar return.
Anda tidak akan menikmati hasil investasi dengan tenang jika setiap kebutuhan mendadak membuat Anda harus menjual aset.
Kapan Porsi Investasi Bisa Mulai Diperbesar?
Investasi mulai mempunyai ruang lebih besar ketika keuangan sehari-hari tidak lagi terlalu rapuh.
Beberapa tanda yang bisa digunakan:
- kebutuhan rutin dapat dibayar tanpa mengambil tabungan;
- ada dana cadangan;
- tidak mempunyai kebutuhan besar dalam waktu dekat untuk uang tersebut;
- memahami bahwa investasi bisa mengalami penurunan;
- mempunyai tujuan yang cukup jelas;
- mampu menyisihkan uang secara rutin.
Tujuan investasi juga sebaiknya konkret.
“Supaya kaya” terlalu abstrak.
“Dana rumah dalam tujuh tahun” jauh lebih berguna karena Anda dapat memperkirakan jangka waktu dan besarnya dana yang dibutuhkan.
Hemat dan Investasi Sebenarnya Berhubungan
Investasi tidak dimulai ketika membeli aset.
Investasi dimulai ketika arus kas menghasilkan uang yang bisa disisihkan.
Jika seluruh penghasilan selalu habis, tidak ada modal yang bisa bekerja untuk masa depan.
Karena itu, mengurangi pengeluaran yang tidak memberikan nilai sering menjadi langkah pertama yang lebih efektif.
Bukan berarti semua hiburan harus dihentikan.
Yang dicari adalah pengeluaran yang sebenarnya tidak terlalu penting tetapi terus berulang.
Langganan yang tidak digunakan.
Belanja impulsif.
Pesan makanan karena malas beberapa kali seminggu.
Biaya kecil semacam ini terlihat ringan per transaksi tetapi besar ketika dihitung selama setahun.
Beberapa cara praktis mengendalikan pengeluaran sudah dibahas dalam contoh hidup hemat dalam kehidupan sehari-hari.
Jadi, Mana yang Harus Didahulukan?
Kalau harus dibuat sesederhana mungkin:
Dahulukan tabungan untuk uang yang harus aman dan siap digunakan. Gunakan investasi untuk uang yang mempunyai waktu lebih panjang.
Jika sama sekali belum mempunyai cadangan, tabungan biasanya mendapat porsi lebih besar terlebih dahulu.
Jika cadangan sudah cukup dan kebutuhan jangka pendek terkendali, porsi investasi bisa mulai ditingkatkan.
Dan jika keduanya sudah berjalan, jangan merasa harus memilih salah satu.
Tabungan dan investasi bukan kompetitor.
Tabungan membantu Anda menghadapi hidup yang tidak selalu berjalan sesuai rencana.
Investasi membantu uang yang tidak dibutuhkan hari ini mempunyai kesempatan untuk berkembang untuk kebutuhan di masa depan.
Pembaca MAJALAH4D yang memahami perbedaan fungsi tersebut akan lebih mudah menentukan keputusan finansial berdasarkan kebutuhan sendiri, bukan sekadar mengikuti tren investasi atau takut uang hanya diam di rekening.
Pada akhirnya, keputusan yang bagus bukan keputusan yang memberikan return paling tinggi bulan ini.
Keputusan yang bagus adalah keputusan yang membuat uang tersedia ketika dibutuhkan, sekaligus memberi ruang bagi sebagian aset untuk bertumbuh ketika waktunya memang cukup panjang.