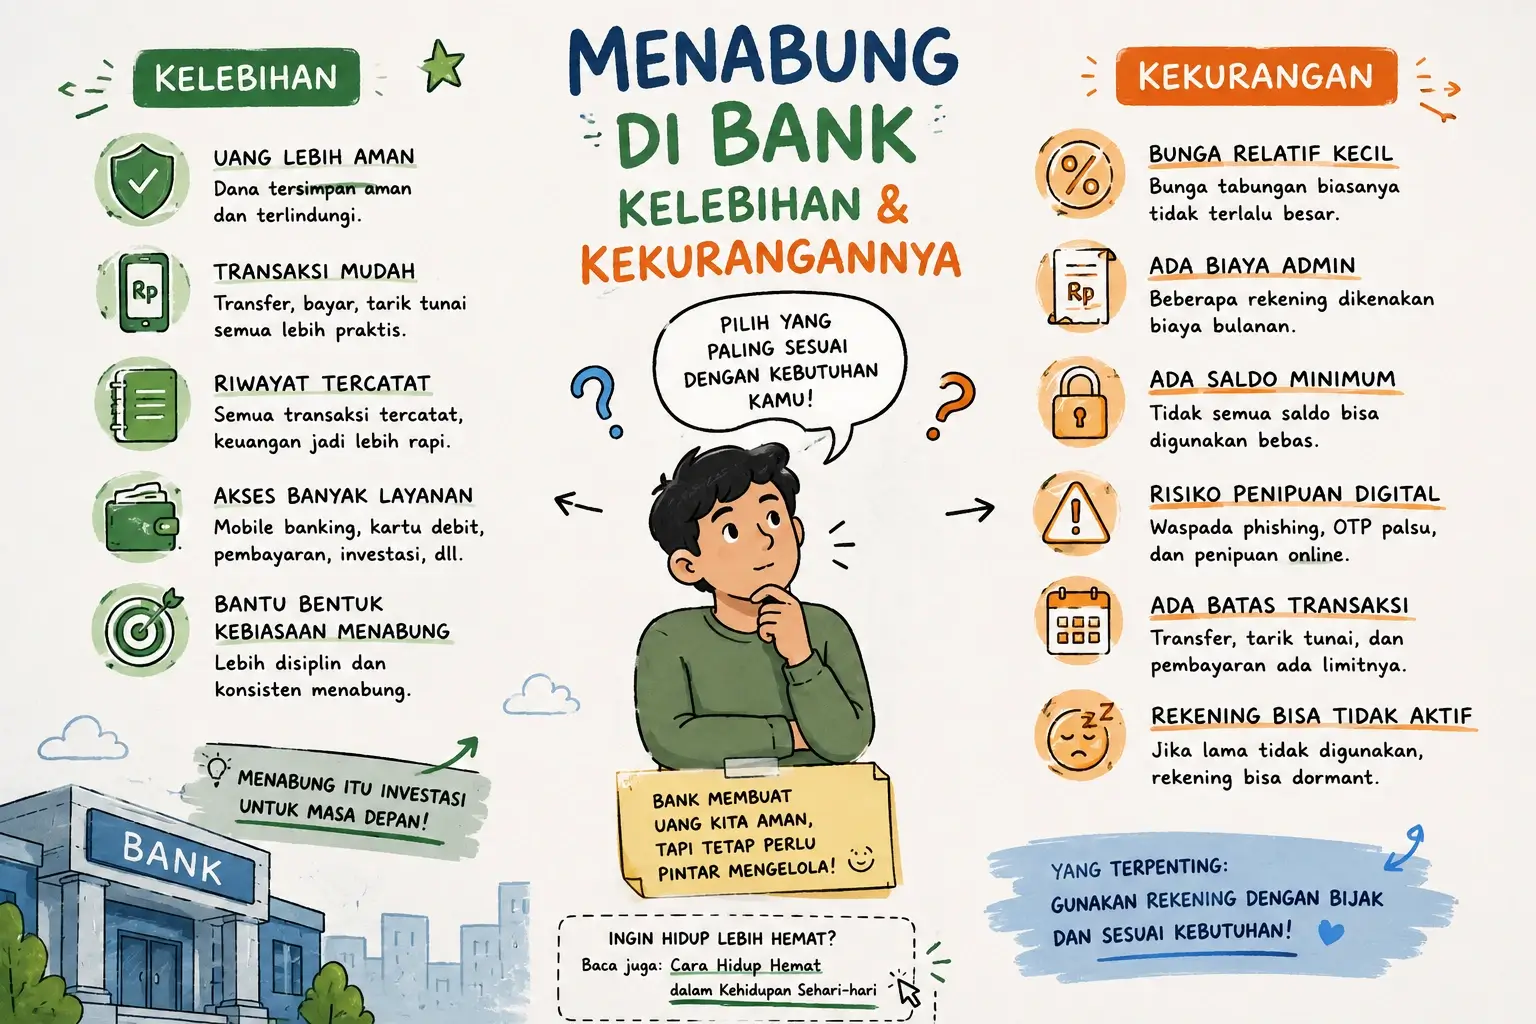
Menabung di bank menjadi pilihan banyak orang karena dianggap lebih aman dibanding menyimpan uang di rumah. Selain sebagai tempat menyimpan dana, rekening tabungan juga memudahkan berbagai aktivitas keuangan, mulai dari menerima gaji, membayar tagihan, hingga melakukan transaksi secara digital.
Meski demikian, rekening tabungan bukan tanpa kekurangan. Masih ada biaya administrasi, bunga yang relatif kecil, hingga beberapa ketentuan yang perlu dipahami sebelum membuka rekening.
Memahami kelebihan dan kekurangan menabung di bank akan membantu Anda menentukan apakah rekening tabungan memang sesuai dengan kebutuhan. Dengan begitu, keputusan yang diambil tidak hanya berdasarkan kebiasaan, tetapi juga mempertimbangkan manfaat dan konsekuensinya.
Melalui pembahasan keuangan di MAJALAH4D, rekening tabungan dapat dilihat bukan hanya sebagai tempat menyimpan uang, tetapi juga sebagai bagian dari pengelolaan keuangan sehari-hari.
Mengapa Banyak Orang Memilih Menabung di Bank?
Perkembangan layanan perbankan membuat aktivitas menyimpan dan menggunakan uang jauh lebih mudah dibanding beberapa tahun lalu. Kini hampir semua transaksi dapat dilakukan melalui aplikasi di ponsel tanpa harus datang ke kantor cabang.
Selain kemudahan tersebut, bank menawarkan sistem penyimpanan yang lebih praktis dibanding menyimpan seluruh uang tunai di rumah. Dana dapat diakses melalui ATM, mobile banking, maupun internet banking selama rekening dan layanan yang digunakan masih aktif.
Namun, bank bukan satu-satunya cara untuk menyimpan uang. Untuk melihat perbedaannya, Anda dapat membaca pembahasan mengenai kelebihan dan kekurangan menabung di celengan.
Faktor lain yang membuat rekening tabungan tetap banyak digunakan adalah kemudahan untuk melakukan transaksi sehari-hari. Transfer uang, pembayaran tagihan, pembelian pulsa, belanja online, hingga pembayaran melalui QRIS dapat dilakukan dari satu layanan.
Meski praktis, rekening bank belum tentu menjadi pilihan terbaik untuk setiap tujuan keuangan. Ada beberapa kelebihan yang layak dipertimbangkan, tetapi juga terdapat keterbatasan yang perlu diketahui sejak awal.
Kelebihan Menabung di Bank
1. Uang Lebih Aman Dibanding Disimpan di Rumah
Keamanan menjadi salah satu alasan utama banyak orang memilih menyimpan uang di bank.
Menyimpan uang tunai di rumah memberikan akses yang sangat cepat, tetapi risikonya juga lebih besar. Kehilangan akibat pencurian, kebakaran, banjir, atau kerusakan fisik dapat terjadi tanpa diduga.
Dengan menabung di bank, dana tidak disimpan secara fisik di rumah. Transaksi juga umumnya dilengkapi berbagai lapisan keamanan seperti PIN, autentikasi, notifikasi transaksi, dan sistem pengamanan digital.
Bagi orang yang menyimpan dana dalam jumlah cukup besar, rekening tabungan dapat mengurangi risiko yang muncul ketika seluruh uang tunai disimpan di satu lokasi.
2. Memudahkan Aktivitas Keuangan Sehari-hari
Saat ini rekening tabungan bukan hanya berfungsi sebagai tempat menyimpan uang.
Berbagai kebutuhan pembayaran telah terhubung dengan layanan perbankan, seperti:
- transfer antarbank
- pembayaran listrik
- pembayaran air dan internet
- belanja di marketplace
- pembelian tiket
- pembayaran pajak
- QRIS
- top up dompet digital
Karena transaksi tercatat secara otomatis, pengguna juga dapat melihat ke mana uang digunakan setiap bulan.
Riwayat tersebut bisa membantu ketika menyusun anggaran atau mengevaluasi pengeluaran rumah tangga.
Bagi orang dengan pendapatan terbatas, pencatatan pengeluaran seperti ini dapat dikombinasikan dengan strategi pembagian anggaran. Contohnya dapat dilihat dalam pembahasan cara mengatur keuangan keluarga dengan gaji 2 juta.
3. Membantu Membentuk Kebiasaan Menabung
Memisahkan uang ke rekening tabungan dapat membantu seseorang lebih disiplin dalam mengelola penghasilan.
Sebagian orang kesulitan menabung karena seluruh uang berada dalam satu rekening atau tempat yang sama sehingga mudah digunakan untuk kebutuhan yang sebenarnya tidak mendesak.
Dengan memiliki rekening khusus tabungan, dana yang telah disisihkan dapat dipisahkan dari uang untuk pengeluaran sehari-hari.
Beberapa bank juga menyediakan fitur autodebet sehingga sejumlah uang dapat dipindahkan secara otomatis setiap bulan. Cara seperti ini dapat membantu membentuk kebiasaan menabung secara konsisten.
4. Riwayat Transaksi Tercatat dengan Rapi
Setiap uang yang masuk maupun keluar dari rekening biasanya tersimpan dalam riwayat transaksi.
Fitur ini merupakan salah satu kelebihan dibanding menyimpan seluruh uang secara tunai.
Sebagai contoh, Anda dapat melihat berapa besar pengeluaran untuk:
- belanja bulanan
- transportasi
- pembayaran tagihan
- transfer
- kebutuhan rumah tangga
Dari catatan tersebut, akan lebih mudah mengevaluasi pengeluaran yang terlalu besar atau tidak direncanakan.
Riwayat transaksi juga berguna ketika terjadi kesalahan transfer, untuk kebutuhan pembukuan usaha, maupun ketika ingin memeriksa kembali pembayaran yang pernah dilakukan.
5. Dana Mudah Diakses Saat Dibutuhkan
Salah satu kelebihan rekening tabungan adalah tingkat likuiditasnya yang tinggi.
Dana umumnya dapat digunakan tanpa harus menunggu jatuh tempo seperti pada beberapa produk keuangan lainnya.
Ketika muncul kebutuhan mendadak, misalnya biaya kesehatan, perbaikan kendaraan, atau kebutuhan keluarga, uang dapat diakses melalui ATM atau dipindahkan melalui layanan digital.
Karena itu, rekening tabungan sering digunakan sebagai salah satu tempat menyimpan dana yang perlu tersedia dalam waktu cepat.
6. Memudahkan Pengelolaan Dana untuk Berbagai Tujuan
Sebagian orang menggunakan lebih dari satu rekening untuk memisahkan tujuan keuangan.
Misalnya:
- rekening untuk menerima gaji
- rekening kebutuhan bulanan
- rekening dana darurat
- rekening tabungan tujuan tertentu
Cara tersebut membuat pengelolaan uang lebih terstruktur karena dana untuk satu tujuan tidak bercampur dengan pengeluaran lainnya.
Namun memiliki banyak rekening juga perlu dipertimbangkan dari sisi biaya administrasi dan kemudahan pengelolaannya.
7. Mempermudah Akses ke Layanan Perbankan Lain
Memiliki rekening tabungan sering menjadi pintu masuk menuju layanan perbankan lainnya.
Contohnya:
- kartu debit
- mobile banking
- internet banking
- pembayaran cicilan
- deposito
- transfer antarbank
- pembayaran otomatis
- layanan kredit tertentu
Tidak semua orang membutuhkan seluruh fasilitas tersebut, tetapi keberadaannya membuat rekening tabungan memiliki fungsi yang lebih luas daripada sekadar menyimpan uang.
Kekurangan Menabung di Bank
1. Bunga Tabungan Cenderung Rendah
Salah satu kekurangan menabung di bank adalah bunga tabungan yang umumnya relatif kecil.
Besarnya bunga bergantung pada jenis rekening, saldo, dan kebijakan masing-masing bank.
Bagi sebagian orang, hal ini bukan masalah karena tujuan utamanya memang menjaga uang tetap likuid dan mudah digunakan.
Namun jika berharap saldo berkembang secara signifikan hanya dari bunga tabungan, hasilnya mungkin tidak sesuai harapan.
Karena itu, rekening tabungan lebih tepat dipandang sebagai alat untuk menyimpan dan mengelola dana, bukan sebagai instrumen utama untuk mengejar pertumbuhan aset.
Untuk dana jangka panjang, perubahan daya beli juga perlu diperhatikan. Inflasi dapat membuat nilai riil uang berkurang apabila pertumbuhan dana lebih rendah daripada kenaikan harga. Hubungan tersebut dibahas lebih lanjut pada artikel pengaruh inflasi terhadap investasi di Indonesia.
2. Adanya Biaya Administrasi Bulanan
Sebagian rekening tabungan memiliki biaya administrasi yang dipotong secara otomatis setiap bulan.
Nominalnya berbeda tergantung bank dan jenis rekening.
Dalam jangka panjang, biaya tersebut dapat mengurangi saldo, terutama bagi pemilik rekening dengan dana yang relatif kecil.
Selain biaya administrasi bulanan, beberapa produk juga dapat mengenakan biaya seperti:
- penggantian kartu debit
- transfer ke bank lain
- tarik tunai melalui jaringan tertentu
- cetak rekening koran
- penutupan rekening
Karena itu, biaya sebaiknya diperiksa sebelum membuka rekening.
3. Ada Ketentuan Saldo Minimum
Sebagian bank menerapkan saldo minimum yang harus tetap berada di dalam rekening.
Akibatnya, tidak semua saldo yang terlihat selalu dapat digunakan atau ditarik.
Contohnya, rekening memiliki saldo Rp150.000 dan terdapat saldo minimum Rp50.000. Dalam kondisi tersebut, dana yang dapat digunakan hanya sekitar Rp100.000.
Ketentuan saldo minimum berbeda pada setiap bank dan produk. Karena itu, informasi ini sebaiknya diperiksa sejak awal.
4. Risiko Penipuan Digital Tetap Ada
Semakin berkembang layanan perbankan digital, semakin banyak pula modus penipuan yang memanfaatkan kelengahan pengguna.
Beberapa modus yang sering digunakan antara lain:
- phishing melalui tautan palsu
- SMS atau email yang mengatasnamakan bank
- telepon palsu yang meminta informasi rekening
- permintaan kode OTP
- aplikasi palsu yang menyerupai mobile banking
- akun layanan pelanggan palsu di media sosial
Risiko tersebut tidak selalu berarti sistem bank bermasalah. Dalam banyak kasus, pelaku mencoba mendapatkan informasi rahasia dari nasabah.
Karena itu, jangan pernah memberikan:
- PIN
- password
- kode OTP
- kode verifikasi
- informasi rahasia rekening
kepada pihak lain.
5. Kemudahan Transaksi Bisa Memicu Pengeluaran
Kemudahan pembayaran digital memberikan banyak manfaat, tetapi juga dapat membuat pengeluaran terasa lebih ringan secara psikologis.
Pembayaran yang hanya membutuhkan beberapa kali sentuhan dapat membuat seseorang kurang menyadari berapa banyak uang yang telah digunakan dalam sehari.
Transaksi kecil yang dilakukan berulang kali akhirnya dapat menghasilkan pengeluaran cukup besar.
Jika persoalannya adalah kebiasaan konsumsi, strategi hidup hemat dalam kehidupan sehari-hari dapat membantu mengatur pengeluaran tanpa harus menghilangkan seluruh kebutuhan atau hiburan.
6. Ada Batas pada Beberapa Jenis Transaksi
Walaupun rekening tabungan memberikan akses yang mudah, beberapa transaksi tetap memiliki batas tertentu.
Misalnya:
- limit transfer harian
- limit tarik tunai
- batas transaksi mobile banking
- batas pembayaran harian
Ketentuan tersebut biasanya digunakan sebagai bagian dari pengelolaan risiko dan keamanan.
Namun bagi pengguna yang sering melakukan transaksi bernilai besar, limit tersebut dapat menjadi pertimbangan ketika memilih jenis rekening.
7. Rekening Bisa Menjadi Tidak Aktif
Rekening yang lama tidak digunakan dapat berubah menjadi rekening tidak aktif atau dormant sesuai kebijakan masing-masing bank.
Dalam kondisi tersebut, beberapa fungsi rekening dapat dibatasi sampai nasabah melakukan proses aktivasi kembali.
Hal ini dapat terjadi pada rekening yang dibuat untuk tujuan tertentu kemudian tidak digunakan dalam waktu lama.
Jika memiliki beberapa rekening, sebaiknya periksa secara berkala apakah semuanya masih benar-benar diperlukan.
Menabung di Bank atau Celengan, Mana yang Lebih Baik?
Tidak ada jawaban yang berlaku untuk semua orang karena fungsi keduanya berbeda.
Bank lebih cocok jika Anda membutuhkan:
- keamanan penyimpanan yang lebih baik
- transfer dan pembayaran digital
- riwayat transaksi
- akses dana melalui ATM atau aplikasi
- pengelolaan dana dalam jumlah lebih besar
Sementara celengan dapat digunakan untuk:
- membangun kebiasaan menabung sederhana
- menyimpan uang kecil
- tujuan jangka pendek
- membantu anak belajar menyisihkan uang
Untuk dana yang jumlahnya semakin besar atau perlu digunakan dalam transaksi digital, rekening bank biasanya lebih praktis.
Namun untuk membangun kebiasaan sederhana, celengan masih memiliki fungsi tersendiri.
Pembahasan lebih lengkap tersedia pada artikel kelebihan dan kekurangan menabung di celengan.
Apakah Tabungan Cocok untuk Semua Tujuan Keuangan?
Tidak selalu.
Tabungan sangat berguna untuk uang yang membutuhkan:
- keamanan;
- likuiditas;
- akses cepat.
Contohnya:
- dana darurat;
- kebutuhan bulanan;
- pembayaran dalam waktu dekat;
- dana operasional.
Namun untuk tujuan keuangan jangka panjang, seseorang juga perlu mempertimbangkan pengaruh inflasi terhadap daya beli.
Ini bukan berarti seluruh tabungan harus dipindahkan ke investasi. Tabungan dan investasi memiliki fungsi berbeda, dan keduanya justru bisa digunakan bersamaan sesuai tujuan keuangan.
Jika masih bingung menentukan kapan uang sebaiknya tetap disimpan dan kapan mulai digunakan untuk membangun aset, baca pembahasan tentang perbedaan menabung dan investasi untuk melihat mana yang sebaiknya didahulukan.
Setelah memahami fungsi keduanya, Anda juga bisa mempelajari instrumen dengan potensi keuntungan lebih tinggi sekaligus risiko yang lebih besar melalui pembahasan mengenai investasi yang bisa profit harian dengan modal kecil.
Hal yang Perlu Dipertimbangkan Sebelum Menabung di Bank
Sebelum memilih rekening tabungan, ada beberapa faktor yang perlu diperhatikan agar produk yang digunakan sesuai kebutuhan.
Pilih Rekening Sesuai Tujuan
Tidak semua rekening dibuat untuk kebutuhan yang sama.
Ada rekening yang lebih cocok untuk transaksi harian, sementara produk lainnya lebih diarahkan untuk membantu nasabah menabung secara rutin.
Jika rekening digunakan untuk dana darurat, akses yang mudah dapat menjadi prioritas.
Jika rekening digunakan untuk memisahkan tabungan dari uang belanja, fitur autodebet atau rekening terpisah bisa menjadi pertimbangan.
Perhatikan Seluruh Biaya
Sebelum membuka rekening, periksa biaya yang berlaku.
Beberapa yang perlu diperhatikan antara lain:
- administrasi bulanan
- transfer
- tarik tunai
- penggantian kartu
- penutupan rekening
- saldo minimum
Biaya yang terlihat kecil dapat menjadi cukup besar jika dihitung selama bertahun-tahun.
Pastikan Layanan Digital Sesuai Kebutuhan
Sebagian besar transaksi saat ini dilakukan melalui mobile banking.
Karena itu, pertimbangkan kemudahan aplikasi, keamanan, fitur yang tersedia, serta jenis transaksi yang sering Anda gunakan.
Sesuaikan dengan Frekuensi Transaksi
Jika sering melakukan transfer ke bank lain atau menggunakan ATM dari jaringan berbeda, biaya transaksi menjadi faktor yang cukup penting.
Sebaliknya, apabila rekening hanya digunakan untuk menyimpan dana, biaya administrasi dan saldo minimum mungkin lebih perlu diperhatikan.
FAQ
Apa kelebihan menabung di bank?
Beberapa kelebihan menabung di bank adalah keamanan penyimpanan yang lebih baik dibanding menyimpan seluruh uang tunai di rumah, kemudahan bertransaksi, pencatatan riwayat transaksi, likuiditas tinggi, serta akses terhadap berbagai layanan perbankan.
Apa kekurangan menabung di bank?
Kekurangannya dapat berupa bunga tabungan yang relatif rendah, biaya administrasi pada beberapa produk, ketentuan saldo minimum, biaya transaksi tertentu, serta risiko penipuan digital apabila pengguna tidak berhati-hati.
Apakah lebih baik menyimpan uang di bank daripada di rumah?
Untuk dana dalam jumlah cukup besar atau uang yang digunakan untuk transaksi digital, rekening bank umumnya lebih praktis dan mengurangi beberapa risiko penyimpanan uang tunai di rumah.
Namun kebutuhan setiap orang berbeda sehingga pilihan tetap perlu disesuaikan dengan tujuan penggunaan dana.
Mengapa bunga tabungan bank relatif kecil?
Salah satu fungsi utama rekening tabungan adalah menyediakan tempat menyimpan dana yang mudah diakses.
Karena tingkat likuiditasnya tinggi, bunga yang diberikan biasanya lebih rendah dibanding beberapa produk keuangan dengan jangka waktu atau risiko berbeda.
Apakah semua rekening tabungan memiliki biaya administrasi?
Tidak.
Ada rekening yang mengenakan biaya administrasi bulanan dan ada pula produk yang menawarkan bebas biaya dengan ketentuan tertentu.
Kebijakan berbeda pada setiap bank dan produk.
Apakah aman menyimpan seluruh uang di satu rekening?
Tergantung kebutuhan, tetapi memisahkan dana berdasarkan fungsi dapat membantu pengelolaan keuangan.
Misalnya satu rekening digunakan untuk transaksi sehari-hari dan rekening lainnya digunakan untuk dana darurat atau tabungan tujuan tertentu.
Jadi, Apa Kelebihan dan Kekurangan Menabung di Bank?
Menabung di bank menawarkan keamanan, kemudahan transaksi, pencatatan keuangan, akses dana yang cepat, dan berbagai layanan perbankan.
Di sisi lain, ada beberapa kekurangan seperti bunga yang relatif kecil, biaya administrasi, saldo minimum, limit transaksi, serta risiko penipuan digital.
Karena itu, rekening tabungan sebaiknya dipilih berdasarkan fungsi yang benar-benar dibutuhkan.
Untuk dana jangka pendek dan kebutuhan yang memerlukan akses cepat, tabungan memiliki fungsi yang kuat. Untuk tujuan jangka panjang, pertumbuhan dana dan pengaruh inflasi terhadap daya beli juga perlu diperhitungkan.
Dengan memahami kelebihan sekaligus kekurangannya, keputusan menabung di bank dapat dibuat berdasarkan kebutuhan keuangan nyata, bukan hanya karena kebiasaan.