Tanggal gajian sering menjadi momen yang melegakan. Sayangnya, rasa tenang itu kadang hanya bertahan beberapa hari. Tagihan mulai berdatangan, uang belanja harus disiapkan, biaya transportasi tetap berjalan, sementara kebutuhan lain terus muncul tanpa bisa ditunda.
Kondisi seperti ini cukup umum dialami keluarga dengan penghasilan sekitar Rp2 juta per bulan. Meski nominalnya terbatas, bukan berarti semua kebutuhan pasti berakhir dengan kekurangan. Banyak pengeluaran justru membengkak karena tidak ada batas yang jelas antara kebutuhan dan keinginan.
Kalau setiap bulan uang selalu habis sebelum tanggal gajian berikutnya, mungkin bukan jumlah gajinya yang perlu diubah lebih dulu, melainkan cara mengelolanya.
Artikel ini membahas tips mengatur keuangan keluarga dengan gaji 2 juta yang bisa diterapkan tanpa rumus rumit. Bagi pembaca MAJALAH4D, inti pengelolaan penghasilan kecil bukan sekadar “hemat sebanyak mungkin”, tetapi memastikan setiap bagian dari pendapatan sudah memiliki fungsi sebelum uang mulai dibelanjakan.
Jangan Menyusun Anggaran dari Sisa Uang
Masih banyak orang menggunakan pola yang sama setiap bulan.
Gaji diterima, kebutuhan dibayar, belanja dilakukan seperti biasa, lalu berharap masih ada uang yang tersisa untuk ditabung.
Cara seperti ini sering gagal karena tabungan selalu berada di urutan terakhir.
Lebih baik tentukan nominal tabungan sejak awal menerima gaji.
Tidak harus besar.
Menyisihkan Rp100.000 di awal bulan jauh lebih baik daripada menunggu sisa uang yang belum tentu ada.
Setelah itu, barulah pendapatan yang tersisa dibagi untuk kebutuhan utama.
Dengan cara ini, tabungan menjadi bagian dari anggaran sejak awal, bukan hasil kebetulan apabila ada uang tersisa.
Tentukan Pengeluaran yang Tidak Bisa Ditunda
Setiap keluarga memiliki kebutuhan berbeda, tetapi ada beberapa pengeluaran yang hampir selalu menjadi prioritas.
Misalnya:
- beras dan bahan makanan
- listrik
- air
- gas
- transportasi kerja
- biaya sekolah jika memiliki anak
- obat atau kebutuhan kesehatan rutin
Sebelum membeli barang lain, pastikan kebutuhan tersebut sudah mendapatkan alokasi.
Cara sederhana ini membuat uang lebih terarah karena pengeluaran penting tidak harus berebut dengan keinginan yang sebenarnya masih bisa ditunda.
Buat Pembagian Gaji 2 Juta yang Masuk Akal
Tidak ada aturan baku mengenai pembagian gaji.
Kebutuhan keluarga yang tinggal di kota besar tentu bisa berbeda dengan keluarga yang tinggal di daerah dengan biaya hidup lebih rendah.
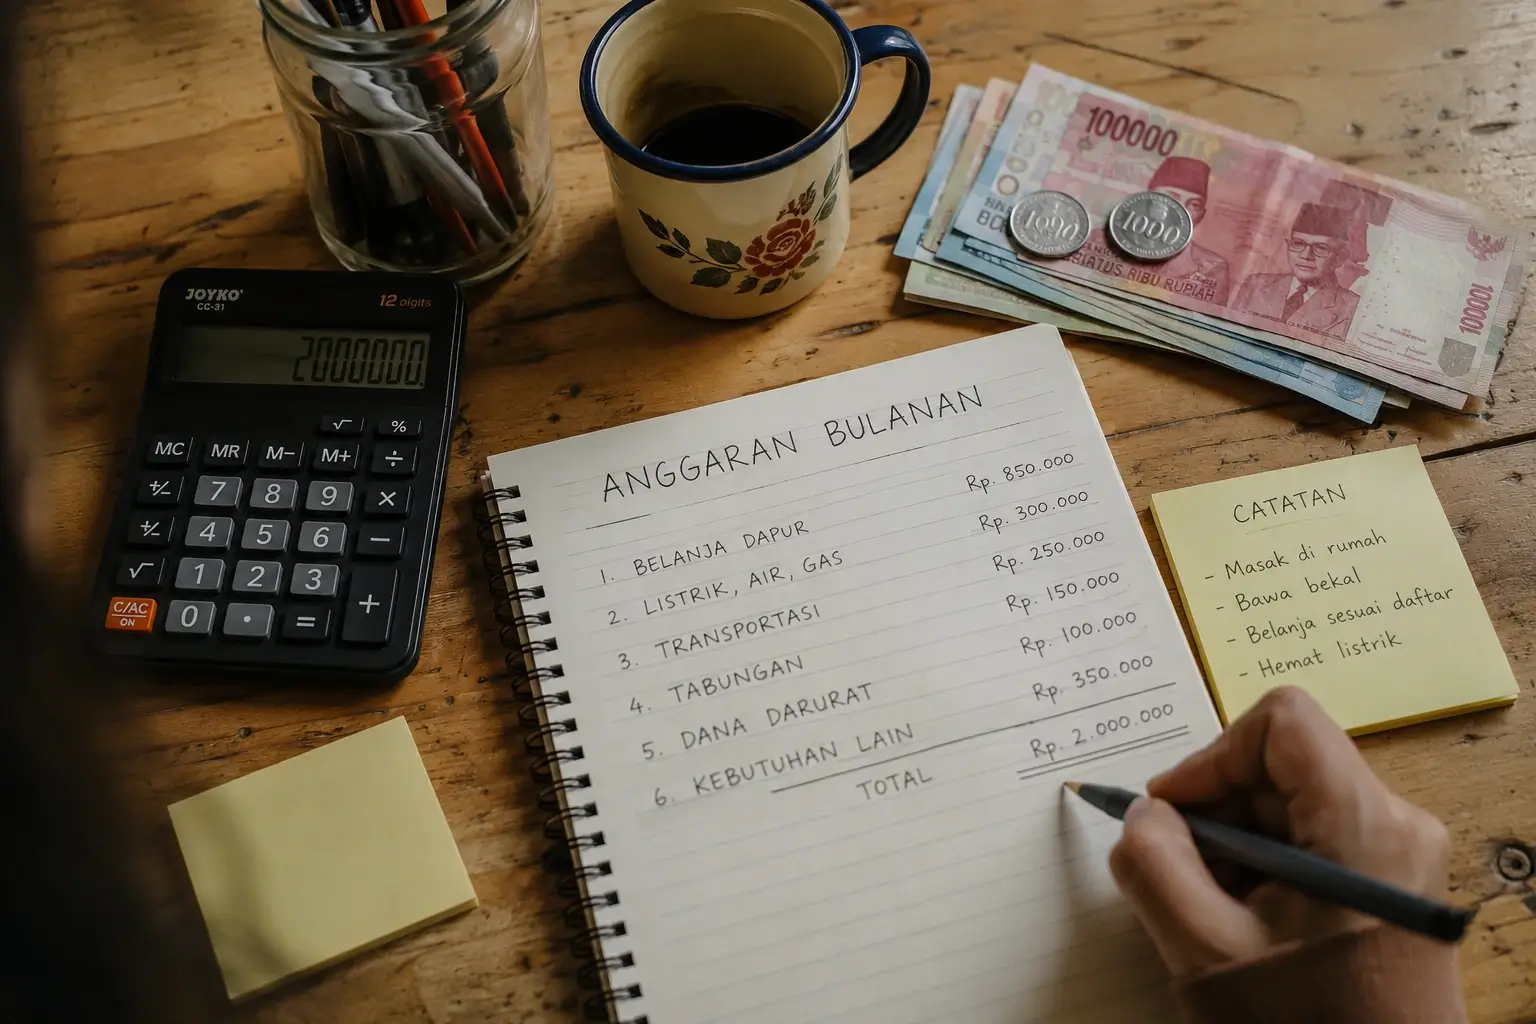
Namun sebagai gambaran, penghasilan Rp2 juta dapat dibagi seperti berikut.
| Kebutuhan | Nominal |
|---|---|
| Belanja dapur | Rp850.000 |
| Listrik, air, gas | Rp300.000 |
| Transportasi | Rp250.000 |
| Tabungan | Rp150.000 |
| Dana darurat | Rp100.000 |
| Kebutuhan lainnya | Rp350.000 |
| Total | Rp2.000.000 |
Pembagian ini bukan angka wajib.
Jika biaya transportasi hanya Rp150.000, selisihnya bisa dialihkan ke tabungan atau dana darurat.
Sebaliknya, jika biaya sekolah lebih besar, pos lain mungkin harus disesuaikan.
Yang paling penting adalah satu hal:
total pengeluaran jangan lebih besar daripada pendapatan.
Belanja Mingguan Lebih Mudah Dikontrol
Belanja bulanan memang terlihat praktis, tetapi tidak selalu cocok untuk semua kebutuhan.
Bahan makanan segar, misalnya, lebih mudah disesuaikan jika dibeli mingguan.
Sayuran cukup dibeli untuk beberapa hari. Setelah hampir habis, barulah belanja kembali sesuai kebutuhan berikutnya.
Cara ini membantu:
- mengurangi makanan terbuang
- menyesuaikan menu dengan kondisi anggaran
- menghindari pembelian berlebihan
- membuat pengeluaran lebih mudah dipantau
Belanja mingguan juga memberi kesempatan untuk memperbaiki anggaran sebelum satu bulan penuh selesai.
Kalau pada minggu pertama pengeluaran terlalu tinggi, minggu berikutnya masih bisa dikoreksi.
Catat Pengeluaran Sekecil Apa Pun
Banyak orang merasa sudah hidup hemat tetapi tetap bingung ke mana uang mereka pergi.
Jawabannya sering ada pada pengeluaran kecil yang dianggap tidak penting.
Contohnya:
- es kopi setiap pulang kerja
- jajan minimarket
- parkir
- biaya administrasi aplikasi
- ongkir
- langganan digital yang jarang digunakan
- top up kecil yang dilakukan berulang kali
Satu transaksi mungkin hanya Rp5.000 atau Rp10.000.
Namun jika terjadi hampir setiap hari, totalnya dapat mencapai ratusan ribu rupiah dalam sebulan.
Tidak perlu menggunakan aplikasi khusus.
Catatan di ponsel, spreadsheet sederhana, atau buku kecil sudah cukup selama digunakan secara konsisten.
Tujuannya bukan mencatat demi mencatat, tetapi menemukan pengeluaran yang berulang tanpa memberikan manfaat sebanding.
Masak di Rumah Bisa Mengurangi Biaya Makan
Harga satu porsi makanan di luar bisa mencapai Rp20.000–Rp30.000 atau lebih.
Jika dilakukan beberapa kali sehari untuk seluruh anggota keluarga, biaya makan dapat mengambil porsi besar dari gaji Rp2 juta.
Memasak sendiri memang membutuhkan waktu, tetapi biasanya memberikan kontrol lebih besar terhadap:
- biaya
- jumlah porsi
- bahan yang digunakan
- stok makanan di rumah
Supaya lebih efisien, buat menu sederhana untuk beberapa hari sekaligus.
Cara ini membuat belanja lebih terarah dan mengurangi bahan yang akhirnya terbuang.
Kebiasaan tersebut juga termasuk salah satu contoh hidup hemat dalam kehidupan sehari-hari yang masih realistis dilakukan tanpa memangkas kebutuhan penting.
Jangan Mudah Tergoda Promo
Tulisan “diskon 50%” memang menarik.
Masalahnya, diskon tidak otomatis berarti hemat.
Kalau sebuah barang tidak pernah direncanakan untuk dibeli, uang tetap keluar meskipun harganya sedang turun.
Promo baru benar-benar menghemat apabila barang tersebut memang sudah masuk daftar kebutuhan.
Sebelum membeli karena diskon, tanyakan:
Kalau barang ini tidak sedang promo, apakah saya tetap membelinya?
Kalau jawabannya tidak, besar kemungkinan pembelian tersebut bukan kebutuhan utama.
Pisahkan Uang Belanja dan Tabungan
Kalau memungkinkan, gunakan rekening yang berbeda.
Satu rekening bisa digunakan untuk kebutuhan harian, sementara rekening lain digunakan untuk menyimpan tabungan dan dana darurat.
Memisahkan rekening membuat saldo tabungan tidak mudah ikut terpakai saat melakukan transaksi sehari-hari.
Kalau belum ingin membuka rekening tambahan, metode amplop juga masih bisa digunakan.
Misalnya:
- amplop belanja
- amplop transportasi
- amplop tagihan
- amplop tabungan
Prinsipnya sama: uang yang memiliki tujuan berbeda jangan dibiarkan bercampur tanpa batas.
Bagi yang masih mempertimbangkan tempat menyimpan uang, perbandingan kelebihan dan kekurangan menabung di bank dapat membantu menentukan fungsi rekening yang sesuai.
Kurangi Kebiasaan Membeli Secara Impulsif
Marketplace membuat proses belanja sangat mudah.
Awalnya hanya ingin melihat-lihat, beberapa menit kemudian barang sudah masuk keranjang dan tombol checkout tinggal ditekan.
Untuk barang yang bukan kebutuhan mendesak, beri jeda satu atau dua hari.
Jika setelah jeda tersebut barang masih benar-benar diperlukan, baru pertimbangkan pembelian.
Kalau keinginan membeli sudah hilang, berarti barang tersebut kemungkinan memang tidak terlalu penting.
Kebiasaan menunda keputusan ini sederhana, tetapi cukup efektif untuk mencegah pengeluaran spontan.
Dana Darurat Tetap Penting Meski Gaji Kecil
Banyak orang menunda dana darurat karena merasa penghasilannya belum cukup besar.
Padahal keluarga dengan pendapatan terbatas justru lebih rentan ketika muncul pengeluaran tak terduga.
Misalnya:
- motor yang digunakan bekerja rusak
- anggota keluarga harus berobat
- alat rumah tangga penting rusak
- pendapatan sementara berkurang
Tanpa cadangan dana, solusi yang tersisa sering berupa utang, paylater, atau meminjam dari orang lain.
Tidak perlu langsung menargetkan jutaan rupiah.
Bisa dimulai dari:
- Rp5.000 per hari
- Rp10.000 beberapa kali seminggu
- Rp100.000 setiap awal bulan
Nominalnya kecil, tetapi fungsi utamanya adalah membangun bantalan keuangan secara bertahap.
Jangan Menunggu Gaji Naik Baru Belajar Mengatur Uang
Ada anggapan bahwa mengatur keuangan baru penting ketika penghasilan sudah besar.
Faktanya, kenaikan pendapatan tidak otomatis membuat kondisi keuangan lebih sehat.
Sering kali pengeluaran ikut naik karena gaya hidup berubah.
Sebaliknya, orang yang sudah terbiasa membagi pendapatan kecil dengan disiplin biasanya lebih mudah mengelola uang ketika penghasilannya meningkat.
Karena itu, kemampuan mengatur uang sebaiknya dibangun sebelum pendapatan bertambah, bukan sesudahnya.
Evaluasi Pengeluaran Setiap Akhir Bulan
Luangkan 15–20 menit untuk melihat catatan pengeluaran.
Periksa:
- pengeluaran terbesar ada di mana
- pos mana yang melewati anggaran
- berapa uang yang berhasil ditabung
- apakah ada pengeluaran yang sebenarnya bisa dihindari
- apakah dana darurat bertambah
- apakah utang atau cicilan berubah
Misalnya baru terlihat bahwa pengeluaran jajan mencapai Rp250.000 dalam sebulan.
Nominal tersebut mungkin terasa kecil ketika dibayar Rp10.000–Rp15.000 sekali transaksi, tetapi cukup besar jika dijumlahkan.
Evaluasi seperti ini membuat anggaran bulan berikutnya lebih realistis karena didasarkan pada kebiasaan nyata, bukan perkiraan.
Jangan Menganggap Semua Keinginan Harus Dipenuhi Sekarang
Keinginan selalu ada.
Handphone baru, sepatu, pakaian, perabot, hingga barang yang terlihat menarik di media sosial.
Sebelum membeli, coba tanyakan:
- Apakah barang ini benar-benar dibutuhkan?
- Kalau pembelian ditunda satu bulan, apakah ada masalah?
- Apakah barang lama masih bisa digunakan?
- Apakah uangnya lebih berguna untuk kebutuhan lain?
Menunda bukan berarti tidak boleh membeli.
Tujuannya hanya memastikan pengeluaran besar tidak dibuat secara spontan.
Cari Tambahan Penghasilan Jika Pengeluaran Sudah Sulit Dipangkas
Menghemat memiliki batas.
Jika kebutuhan pokok sudah ditekan dan anggaran masih terlalu sempit, meningkatkan pendapatan bisa menjadi langkah berikutnya.
Beberapa pilihan yang dapat dilakukan dengan modal relatif kecil:
- menjual makanan ringan
- menjadi reseller
- menawarkan jasa desain atau mengetik
- menjual tanaman atau bibit
- membuka jasa titip
- menjadi afiliasi produk
- mengambil pekerjaan freelance sesuai keterampilan
Tidak harus langsung menghasilkan jutaan rupiah.
Tambahan Rp300.000–Rp500.000 per bulan saja sudah dapat memperbesar ruang dalam anggaran rumah tangga.
Dalam sudut pandang MAJALAH4D, ada titik ketika penghematan tidak lagi cukup. Setelah pengeluaran pokok sudah efisien, memperbesar pendapatan menjadi pilihan yang lebih masuk akal daripada terus memangkas kebutuhan penting.
Biasakan Berdiskusi dengan Pasangan
Keuangan keluarga lebih mudah dikelola jika semua pihak mengetahui kondisinya.
Bicarakan:
- pendapatan
- cicilan
- tabungan
- target keuangan
- kebutuhan besar yang akan datang
Misalnya keluarga sedang ingin:
- menambah dana darurat
- melunasi cicilan
- menyiapkan biaya sekolah
- membeli kendaraan
- memperbaiki rumah
Diskusi sederhana setiap awal bulan dapat mencegah dua orang menggunakan uang untuk prioritas yang berbeda tanpa saling mengetahui.
Kesalahan yang Sering Membuat Gaji Cepat Habis
Tidak Memiliki Batas Belanja
Belanja tanpa batas membuat pengeluaran mengikuti saldo yang tersedia.
Selama saldo masih terlihat banyak, seseorang merasa masih aman untuk membeli berbagai hal.
Masalah baru terasa ketika tagihan mulai jatuh tempo.
Menggunakan Paylater untuk Kebutuhan Harian
Paylater dapat membantu pada kondisi tertentu, tetapi berbahaya jika terus digunakan untuk kebutuhan rutin.
Belanja hari ini akhirnya menjadi beban bulan berikutnya.
Jika pola tersebut terus berulang, sebagian gaji baru sudah habis bahkan sebelum diterima.
Terlalu Sering Makan di Luar
Sesekali makan di luar tentu tidak masalah.
Namun jika dilakukan hampir setiap hari, biaya makan dapat menjadi salah satu pengeluaran terbesar.
Membawa bekal beberapa kali dalam seminggu saja sudah bisa menghasilkan selisih yang cukup berarti.
Tidak Memiliki Target Keuangan
Tanpa tujuan, uang lebih mudah digunakan berdasarkan keinginan saat itu.
Target tidak harus besar.
Contohnya:
mengumpulkan dana darurat Rp1 juta
atau
menabung Rp150.000 setiap bulan selama enam bulan.
Target yang jelas memberi alasan untuk menahan pengeluaran tertentu.
Tidak Semua Pengeluaran Harus Dipangkas
Hemat bukan berarti menghilangkan semua biaya.
Ada pengeluaran yang tetap layak dipertahankan karena memberikan manfaat jangka panjang.
Contohnya:
- pendidikan anak
- pemeriksaan kesehatan
- perawatan kendaraan yang digunakan bekerja
- alat kerja
- kebutuhan keselamatan
Mengurangi biaya pada hal-hal tersebut secara berlebihan justru dapat menciptakan pengeluaran lebih besar di kemudian hari.
Karena itu, fokuslah pada pengeluaran yang rendah manfaatnya, bukan sekadar mencari pos termurah.
Mulai dari Perubahan Kecil
Mengubah kebiasaan keuangan tidak harus dilakukan sekaligus.
Jika belum pernah mencatat pengeluaran, mulai dari pencatatan.
Jika belum pernah menabung, mulai dari nominal yang terasa ringan.
Jika sering belanja impulsif, mulai dengan aturan menunggu 24 jam sebelum checkout.
Setelah satu kebiasaan berjalan konsisten, baru tambahkan langkah berikutnya.
Perubahan kecil yang bisa dipertahankan selama bertahun-tahun lebih berguna daripada perubahan besar yang hanya bertahan beberapa minggu.
FAQ
Apakah gaji Rp2 juta masih bisa ditabung?
Bisa.
Nominal tabungan mungkin tidak besar, tetapi menyisihkan uang sejak awal menerima gaji biasanya lebih efektif daripada menunggu sisa di akhir bulan.
Berapa idealnya biaya makan dari gaji Rp2 juta?
Tidak ada angka yang sama untuk setiap keluarga.
Biaya makan perlu disesuaikan dengan jumlah anggota keluarga, harga bahan makanan di daerah masing-masing, serta kebutuhan lainnya.
Bagaimana jika pengeluaran selalu lebih besar daripada pemasukan?
Catat seluruh pengeluaran selama minimal satu bulan.
Dari situ akan terlihat pos mana yang paling banyak menyerap pendapatan dan apakah masih ada biaya yang dapat dikurangi.
Jika kebutuhan pokok sudah benar-benar minimum, pertimbangkan cara meningkatkan penghasilan.
Apakah dana darurat harus diprioritaskan?
Ya, tetapi nominalnya dapat disesuaikan kemampuan.
Dana darurat membantu mengurangi risiko harus berutang ketika muncul kebutuhan yang tidak direncanakan.
Perlukah menggunakan aplikasi pencatat keuangan?
Tidak wajib.
Aplikasi, spreadsheet, atau buku catatan sama-sama bisa digunakan. Yang paling penting adalah konsistensi mencatat pemasukan dan pengeluaran.
Lebih baik menabung di bank atau celengan?
Fungsinya berbeda.
Bank lebih praktis untuk dana yang membutuhkan keamanan dan akses transaksi, sedangkan celengan dapat membantu membangun kebiasaan menabung dengan nominal kecil.
Untuk melihat perbedaannya lebih jelas, baca kelebihan dan kekurangan menabung di celengan.
Gaji Kecil Tetap Membutuhkan Sistem
Mengatur keuangan keluarga dengan gaji Rp2 juta memang membutuhkan lebih banyak prioritas karena ruang kesalahannya lebih sempit.
Namun tujuan utamanya bukan membuat setiap bulan terasa penuh larangan.
Yang lebih penting adalah memastikan uang untuk kebutuhan pokok tersedia, tabungan mulai terbentuk, pengeluaran kecil tidak berjalan tanpa kontrol, dan keputusan belanja dibuat dengan sadar.
Jika pengeluaran sudah efisien tetapi pendapatan tetap tidak mencukupi kebutuhan dasar, masalahnya bukan lagi sekadar cara berhemat. Pada titik tersebut, tambahan penghasilan perlu mulai dipertimbangkan.
Bagi MAJALAH4D, pengelolaan keuangan keluarga bukan tentang membuat satu rumus anggaran yang cocok untuk semua orang. Yang lebih penting adalah membuat setiap rupiah memiliki tujuan sebelum uang tersebut habis tanpa terasa.
.