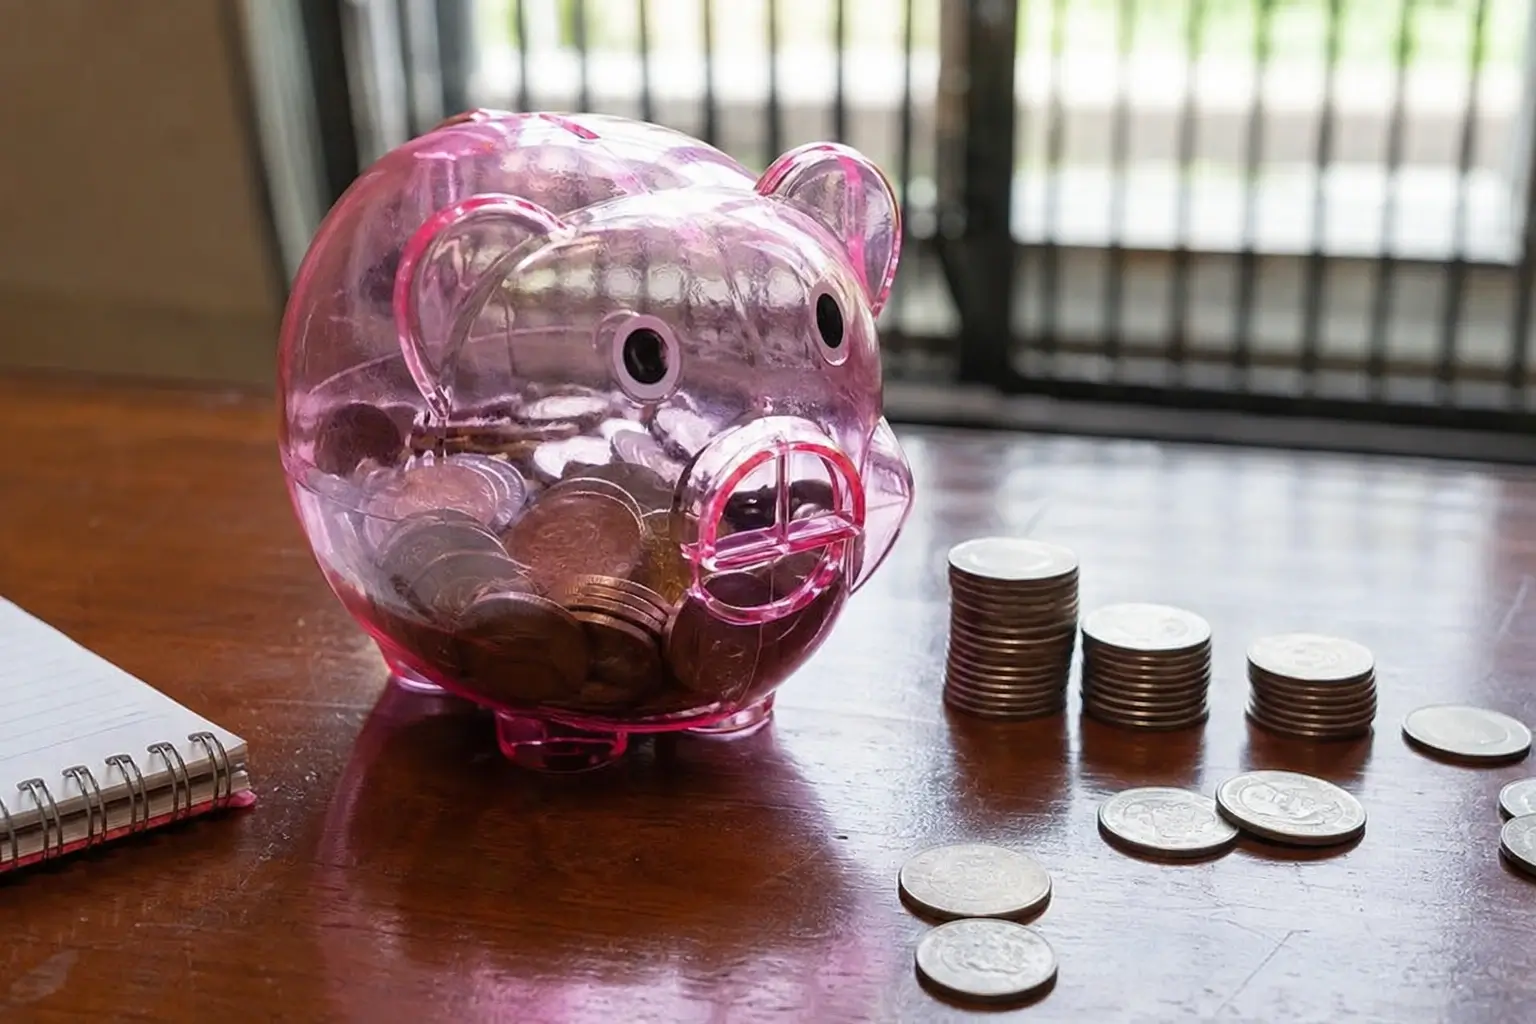
Banyak orang mengenal celengan sebagai tempat pertama untuk belajar menyimpan uang. Meski kini tersedia berbagai layanan perbankan digital, dompet elektronik, hingga investasi berbasis aplikasi, kebiasaan menabung di celengan masih dipertahankan oleh sebagian masyarakat.
Alasannya sederhana: cara ini mudah dilakukan, tidak membutuhkan syarat administrasi, dan tidak memiliki biaya bulanan.
Tidak sedikit orang tua yang mengenalkan celengan kepada anak sejak usia dini. Tujuannya bukan sekadar mengumpulkan uang receh, tetapi juga membentuk kebiasaan menunda keinginan dan memahami bahwa setiap rupiah memiliki nilai.
Di sisi lain, orang dewasa juga masih menggunakan celengan untuk tujuan tertentu, seperti dana liburan, membeli barang impian, atau menyisihkan uang kembalian setiap hari.
Namun, muncul pertanyaan yang cukup sering dibahas:
Apakah menabung di celengan masih efektif di tengah kemudahan layanan keuangan modern?
Jawabannya bergantung pada tujuan keuangan masing-masing.
Celengan memiliki beberapa keunggulan yang tidak dimiliki rekening bank. Sebaliknya, terdapat keterbatasan yang membuat metode ini kurang cocok untuk menyimpan dana dalam jumlah besar atau untuk tujuan jangka panjang.
Karena itu, memahami kelebihan dan kekurangan menabung di celengan akan membantu menentukan kapan metode ini masih cocok digunakan dan kapan uang sebaiknya dipindahkan ke tempat penyimpanan lain.
Pembahasan keuangan lainnya dapat ditemukan melalui MAJALAH4D.
Apa Itu Menabung di Celengan?
Menabung di celengan adalah kebiasaan menyimpan uang tunai ke dalam wadah khusus yang biasanya terbuat dari plastik, keramik, logam, bambu, atau bahan lainnya.
Uang yang disimpan dapat berupa uang logam maupun uang kertas sesuai kemampuan masing-masing.
Konsep ini sudah digunakan sejak lama karena sederhana dan tidak membutuhkan fasilitas tambahan.
Siapa pun dapat mulai menabung hanya dengan memiliki wadah untuk menyimpan uang.
Berbeda dengan rekening tabungan, uang di dalam celengan tidak tercatat dalam sistem keuangan. Seluruh dana disimpan secara fisik dan hanya dapat digunakan ketika pemilik mengambilnya langsung.
Meski sederhana, metode ini masih berguna untuk membantu seseorang membangun kebiasaan menyisihkan uang sedikit demi sedikit.
Mengapa Menabung di Celengan Masih Banyak Dilakukan?
Perkembangan teknologi membuat aktivitas keuangan semakin praktis.
Namun celengan tetap memiliki fungsi tersendiri karena menawarkan pengalaman berbeda dibandingkan menabung secara digital.
Beberapa alasan orang masih menggunakan celengan antara lain:
- tidak memerlukan rekening bank
- dapat digunakan oleh semua usia
- tidak ada biaya administrasi bulanan
- mudah digunakan untuk latihan mengatur uang
- cocok untuk mengumpulkan uang receh
- membantu membangun kebiasaan menabung
Selain itu, melihat celengan semakin penuh dapat memberikan motivasi psikologis untuk terus menabung sampai target tercapai.
Kelebihan Menabung di Celengan
Walaupun terlihat sederhana, menyimpan uang di celengan memiliki sejumlah manfaat.
1. Membantu Membentuk Kebiasaan Menabung
Salah satu manfaat terbesar celengan adalah melatih disiplin finansial.
Ketika seseorang terbiasa memasukkan uang setiap hari atau setiap minggu, ia sedang membangun kebiasaan menyisihkan sebagian pendapatan.
Nominal yang disimpan mungkin kecil, tetapi konsistensinya lebih penting.
Kebiasaan tersebut nantinya dapat diterapkan ketika seseorang mulai menggunakan rekening tabungan, deposito, atau instrumen investasi.
Bagi orang yang masih kesulitan mengatur pengeluaran, kebiasaan menyisihkan uang juga dapat dikombinasikan dengan strategi hidup hemat dalam kehidupan sehari-hari.
2. Tidak Ada Biaya Administrasi
Celengan tidak memiliki biaya administrasi bulanan.
Setiap uang yang dimasukkan akan tetap utuh selama tidak digunakan.
Hal ini membuat celengan cocok bagi:
- pelajar
- mahasiswa
- anak-anak
- orang yang baru mulai belajar menabung
- orang yang menabung dengan nominal kecil
Berbeda dengan beberapa rekening bank yang dapat mengenakan biaya bulanan, celengan tidak memiliki potongan otomatis.
3. Mengurangi Keinginan Belanja Impulsif
Uang yang berada di dalam celengan tidak semudah saldo digital untuk digunakan.
Seseorang harus membuka atau membongkar celengan terlebih dahulu sebelum mengambil uang.
Hambatan sederhana tersebut dapat membantu mengurangi keinginan belanja impulsif.
Ketika proses mengambil uang tidak terlalu mudah, seseorang memiliki waktu lebih banyak untuk mempertimbangkan apakah barang yang ingin dibeli memang diperlukan.
4. Cocok untuk Anak-anak Belajar Mengelola Uang
Bagi anak-anak, celengan bukan hanya tempat menyimpan uang.
Celengan juga dapat menjadi sarana belajar tentang:
- nilai uang
- kesabaran
- disiplin
- menunda keinginan
- mencapai target secara bertahap
Ketika anak melihat tabungan terus bertambah, ia dapat memahami bahwa sebuah keinginan membutuhkan proses.
Kebiasaan sederhana ini dapat menjadi dasar yang baik sebelum mengenalkan konsep keuangan yang lebih kompleks.
5. Mudah Dilakukan Tanpa Persyaratan
Menabung di celengan dapat dimulai kapan saja.
Tidak membutuhkan:
- dokumen identitas
- proses verifikasi
- setoran awal
- aplikasi
- rekening bank
Karena itu, celengan menjadi salah satu metode menabung paling mudah untuk pemula.
6. Membantu Mengumpulkan Uang Receh
Uang pecahan kecil sering kali mudah habis untuk pengeluaran yang tidak direncanakan.
Jika uang kembalian langsung dimasukkan ke dalam celengan, jumlahnya dapat berkembang lebih besar dari perkiraan.
Contohnya, menyisihkan Rp5.000 per hari dapat menghasilkan sekitar:
- Rp150.000 dalam satu bulan
- Rp900.000 dalam enam bulan
- sekitar Rp1.825.000 dalam satu tahun
Nominal tersebut menunjukkan bahwa kebiasaan kecil dapat menghasilkan jumlah yang cukup berarti jika dilakukan secara konsisten.
7. Membuat Target Keuangan Lebih Terlihat
Sebagian orang lebih termotivasi ketika dapat melihat perkembangan tabungannya secara langsung.
Celengan memberikan pengalaman tersebut.
Semakin berat atau penuh celengan, semakin terasa perkembangan target yang sedang dicapai.
Karena itu, sebagian orang memilih celengan transparan atau celengan dengan indikator jumlah tabungan.
8. Tidak Bergantung pada Internet atau Aplikasi
Celengan tidak membutuhkan:
- internet
- ponsel
- aplikasi
- listrik
- sistem perbankan
Menabung dapat dilakukan kapan saja tanpa ketergantungan pada layanan digital.
Untuk masyarakat yang memiliki akses internet terbatas, cara ini masih cukup praktis.
9. Cocok untuk Tujuan Jangka Pendek
Celengan lebih sesuai digunakan untuk target yang nominalnya tidak terlalu besar dan jangka waktunya relatif pendek.
Contohnya:
- membeli buku
- membeli sepatu
- dana liburan
- hadiah
- biaya hobi
- kebutuhan pribadi tertentu
Karena dana berada dekat dengan pemilik, uang juga mudah digunakan ketika target sudah tercapai.
10. Menjadi Latihan Sebelum Mengelola Uang Lebih Besar
Celengan dapat menjadi langkah awal untuk membangun disiplin finansial.
Seseorang yang sudah terbiasa menyisihkan Rp10.000 atau Rp20.000 secara rutin biasanya lebih mudah menerapkan kebiasaan yang sama ketika pendapatannya meningkat.
Nantinya, dana dapat dialihkan ke rekening tabungan atau instrumen lain sesuai tujuan.
Apakah Menabung di Celengan Selalu Menguntungkan?
Tidak selalu.
Meskipun memiliki banyak kelebihan, menabung di celengan juga memiliki keterbatasan.
Semakin besar jumlah uang yang disimpan, semakin besar pula risiko yang perlu diperhatikan.
Masalah yang dapat muncul antara lain:
- uang hilang
- uang rusak
- mudah diambil
- tidak menghasilkan bunga
- tergerus inflasi
- tidak memiliki pencatatan transaksi
Karena itu, celengan sebaiknya digunakan sesuai fungsi.
Kekurangan Menabung di Celengan
1. Uang Tidak Berkembang
Salah satu kelemahan terbesar celengan adalah uang hanya disimpan.
Misalnya seseorang memasukkan Rp1.000.000 ke dalam celengan.
Jika tidak ada penambahan, jumlahnya tetap Rp1.000.000 meskipun disimpan selama berbulan-bulan.
Tidak ada bunga atau imbal hasil yang menambah nilai uang tersebut.
Karena itu, celengan lebih cocok untuk menyimpan dana jangka pendek daripada menjadi sarana pertumbuhan aset.
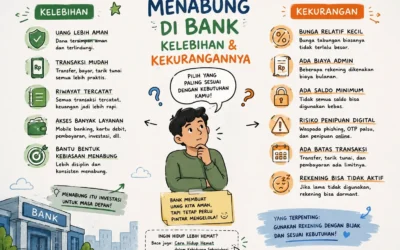
Jika tujuan utamanya adalah menyimpan uang dengan akses lebih aman dan pencatatan yang lebih rapi, Anda dapat membandingkannya dengan kelebihan dan kekurangan menabung di bank.
2. Nilai Uang Bisa Tergerus Inflasi
Jumlah uang mungkin tetap sama, tetapi daya belinya dapat menurun.
Misalnya Rp1 juta saat ini mampu membeli sejumlah barang tertentu.
Beberapa tahun kemudian, uang dengan nominal yang sama mungkin hanya dapat membeli barang dalam jumlah lebih sedikit.
Hal ini terjadi karena harga barang dan jasa dapat meningkat seiring waktu.
Untuk memahami dampak kenaikan harga terhadap nilai uang dan aset, baca juga pengaruh inflasi terhadap investasi di Indonesia.
3. Tidak Memiliki Perlindungan Keamanan seperti Bank
Celengan menyimpan uang secara fisik di rumah.
Karena itu, terdapat risiko:
- pencurian
- kebakaran
- banjir
- kehilangan
- kerusakan fisik
Semakin besar jumlah uang yang disimpan, semakin besar pula potensi kerugian jika terjadi sesuatu.
Karena itu, menyimpan dana besar seluruhnya di dalam celengan sebaiknya dipertimbangkan kembali.
4. Mudah Diambil Kapan Saja
Kemudahan mengambil uang dapat menjadi kelebihan sekaligus kekurangan.
Ketika muncul keinginan membeli sesuatu, seseorang dapat membuka celengan dan menggunakan tabungan sebelum target tercapai.
Jika hal ini sering terjadi, kebiasaan menabung akan sulit berkembang.
Untuk orang yang memiliki pendapatan terbatas, pengaturan prioritas pengeluaran juga penting. Contohnya dapat dilihat pada pembahasan cara mengatur keuangan keluarga dengan gaji 2 juta.
5. Sulit Mengetahui Jumlah Tabungan Secara Akurat
Sebagian besar celengan tidak memiliki sistem pencatatan otomatis.
Untuk mengetahui jumlah uang yang tersimpan, pemilik harus menghitungnya secara manual.
Jika uang terdiri dari banyak pecahan kecil, prosesnya dapat memakan waktu.
Karena itu, jika ingin menggunakan celengan untuk target tertentu, sebaiknya tetap membuat catatan sederhana.
6. Uang Bisa Rusak atau Hilang
Uang tunai dapat mengalami kerusakan jika disimpan dalam kondisi yang tidak tepat.
Beberapa risiko antara lain:
- terkena air
- lembap
- sobek
- dimakan rayap
- rusak akibat panas
- hilang saat pindah rumah
Karena itu, lokasi penyimpanan celengan perlu diperhatikan.
7. Tidak Cocok untuk Dana dalam Jumlah Besar
Celengan lebih cocok untuk:
- uang receh
- tabungan kecil
- target sederhana
- latihan menabung
Ketika jumlah uang sudah mencapai jutaan rupiah atau lebih, rekening bank biasanya lebih praktis dari sisi keamanan dan pengelolaan.
Perbandingan lebih lengkap dapat dilihat pada artikel kelebihan dan kekurangan menabung di bank.
8. Tidak Memiliki Riwayat Transaksi
Setiap uang yang masuk atau keluar dari celengan tidak tercatat otomatis.
Jika lupa berapa banyak uang yang telah dimasukkan atau diambil, pemilik harus mengandalkan ingatan atau catatan sendiri.
Hal ini berbeda dengan rekening bank yang memiliki riwayat transaksi.
Bagi orang yang ingin memantau arus uang secara lebih rinci, celengan memiliki keterbatasan.
Menabung di Celengan atau Bank, Mana yang Lebih Baik?
Keduanya memiliki fungsi yang berbeda.
Celengan lebih cocok jika:
- baru belajar menabung
- menyimpan uang receh
- memiliki target jangka pendek
- ingin mengurangi pengeluaran impulsif
- tidak membutuhkan transaksi digital
Bank lebih cocok jika:
- menyimpan dana lebih besar
- membutuhkan keamanan lebih baik
- sering melakukan transfer atau pembayaran
- membutuhkan riwayat transaksi
- ingin menyimpan dana darurat
- membutuhkan akses digital
Jadi, tidak perlu melihat salah satunya sebagai metode yang mutlak lebih baik.
Celengan dapat digunakan untuk membangun kebiasaan.
Bank dapat digunakan ketika kebutuhan keuangan sudah lebih kompleks.
Kapan Sebaiknya Menggunakan Celengan?
Celengan masih layak digunakan untuk:
- menyisihkan uang receh;
- belajar menabung;
- mengajarkan anak tentang uang;
- mengumpulkan dana jangka pendek;
- membeli barang dengan target tertentu;
- membentuk kebiasaan menyisihkan uang.
Sebaliknya, untuk dana seperti:
- biaya pendidikan;
- modal usaha;
- dana darurat besar;
- tujuan jangka panjang;
- tabungan dalam jumlah besar;
rekening bank atau instrumen keuangan lain biasanya lebih sesuai.
Saat tujuan keuangan mulai berubah dari sekadar menyimpan uang menjadi mengembangkan nilai dana dalam jangka panjang, penting untuk memahami perbedaan menabung dan investasi agar uang tidak ditempatkan pada instrumen yang salah.
Jika uang yang dikumpulkan nantinya akan digunakan sebagai modal investasi, penting juga memahami bahwa potensi keuntungan selalu disertai risiko. Pembahasan tersebut dapat dilihat pada artikel investasi yang bisa profit harian dengan modal kecil.
FAQ
Apakah menabung di celengan masih efektif?
Masih.
Celengan tetap efektif untuk membangun kebiasaan menabung dan mengumpulkan uang secara bertahap, terutama untuk target jangka pendek.
Apa kekurangan terbesar menabung di celengan?
Beberapa kekurangan utamanya adalah uang tidak berkembang, tidak memiliki perlindungan seperti rekening bank, mudah diambil, serta dapat mengalami penurunan daya beli karena inflasi.
Apakah uang receh sebaiknya disimpan di celengan?
Boleh.
Uang receh yang sering dianggap kecil dapat terkumpul menjadi jumlah yang cukup besar jika disisihkan secara konsisten.
Apakah anak-anak perlu diajarkan menabung menggunakan celengan?
Celengan dapat menjadi salah satu media sederhana untuk mengenalkan nilai uang, kebiasaan menabung, dan cara mencapai target secara bertahap.
Berapa lama sebaiknya menggunakan celengan?
Tidak ada batas waktu tertentu.
Celengan dapat digunakan sampai target tercapai. Namun jika jumlah uang sudah cukup besar, pertimbangkan memindahkannya ke tempat penyimpanan yang lebih aman.
Apakah celengan cocok untuk dana darurat?
Untuk dana darurat dalam jumlah kecil mungkin masih dapat digunakan.
Namun dana darurat utama biasanya lebih baik disimpan di tempat yang aman dan mudah diakses ketika dibutuhkan.
Jadi, Apa Kelebihan dan Kekurangan Menabung di Celengan?
Menabung di celengan memiliki kelebihan berupa kemudahan, tidak adanya biaya administrasi, membantu membangun disiplin, serta cocok untuk target jangka pendek.
Namun terdapat pula kekurangan seperti uang tidak berkembang, risiko kehilangan atau kerusakan, tidak adanya pencatatan transaksi, serta penurunan daya beli akibat inflasi.
Karena itu, celengan paling tepat digunakan sebagai alat membangun kebiasaan menabung dan mengumpulkan dana dengan nominal terbatas.
Ketika jumlah uang semakin besar atau tujuan keuangan menjadi lebih kompleks, rekening bank atau instrumen lain dapat menjadi pilihan yang lebih sesuai.