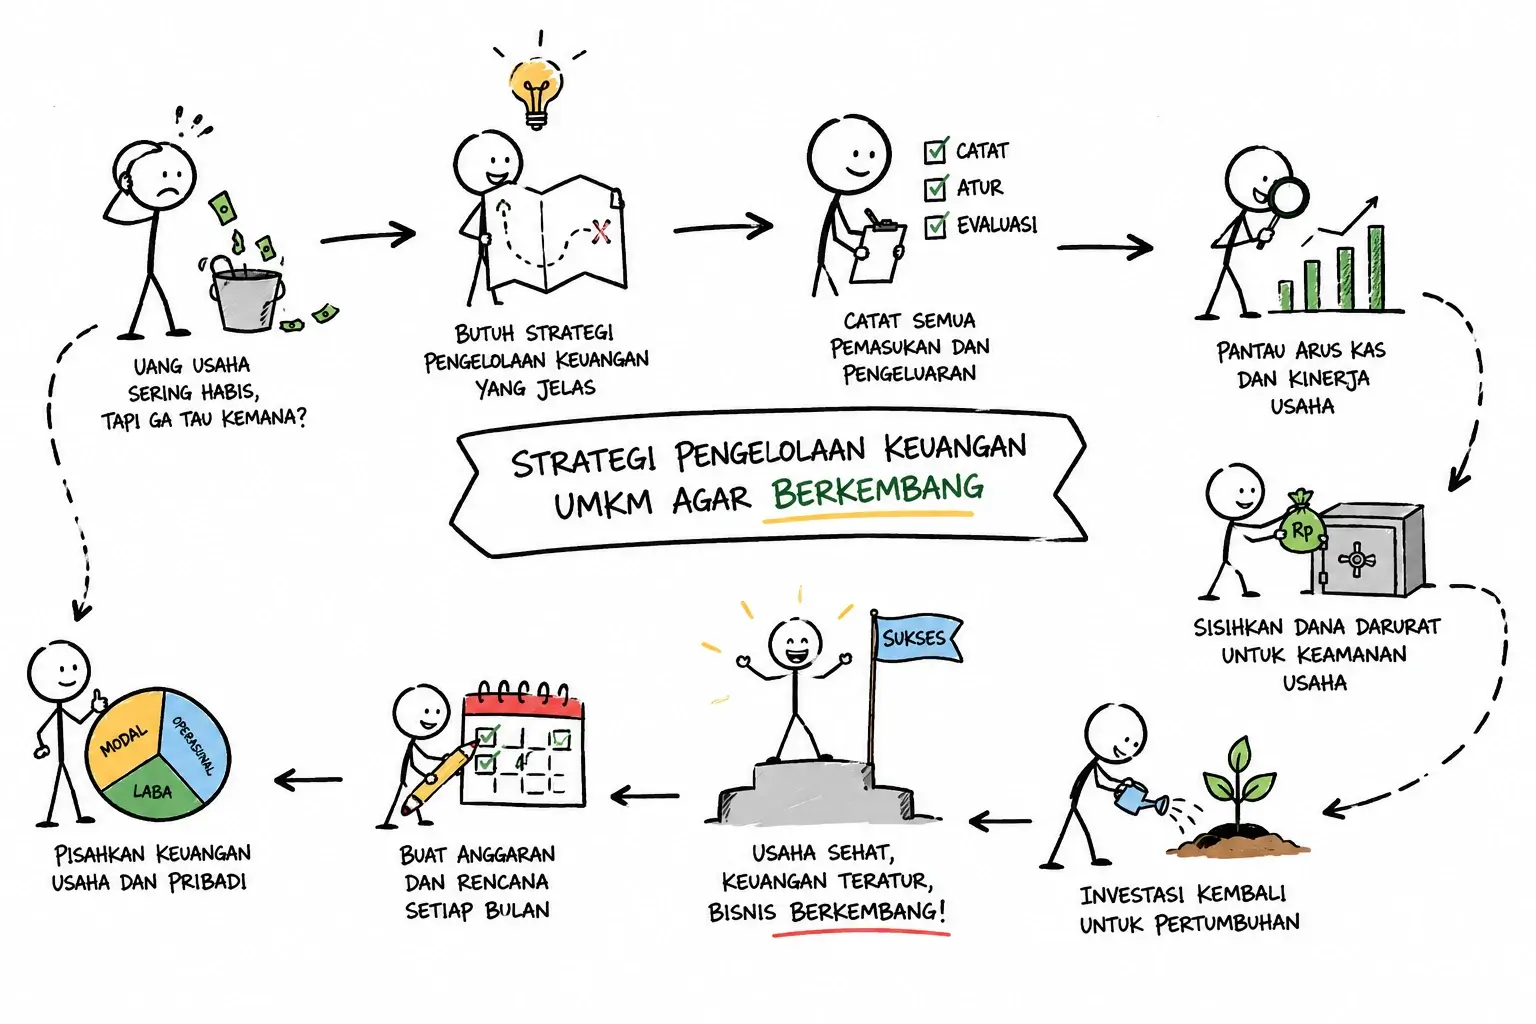
Strategi Pengelolaan Keuangan UMKM Agar Berkembang
Banyak pelaku UMKM mampu meningkatkan penjualan, tetapi keuntungan yang tersisa justru terasa sedikit. Ada yang kesulitan membayar supplier tepat waktu, ada pula yang terpaksa menggunakan uang pribadi untuk menutup kebutuhan operasional.
Kondisi seperti ini tidak selalu disebabkan omzet yang rendah. Masalahnya sering muncul karena pengelolaan keuangan UMKM belum berjalan dengan baik.
Situasi tersebut bisa terjadi pada usaha kuliner, toko sembako, bisnis online, konveksi, hingga jasa rumahan. Uang hasil penjualan bercampur dengan kebutuhan pribadi, pembukuan tidak diperbarui secara rutin, sementara arus kas terus bergerak tanpa kontrol yang jelas.
Akibatnya, pemilik usaha sulit mengetahui apakah bisnis benar-benar menghasilkan laba atau sekadar memiliki penjualan tinggi.
Menerapkan strategi pengelolaan keuangan UMKM agar berkembang membantu pemilik usaha memahami kondisi bisnis secara lebih menyeluruh. Keputusan membeli stok, menambah karyawan, membeli peralatan, hingga membuka cabang dapat didasarkan pada kondisi keuangan, bukan sekadar perkiraan.
Di MAJALAH4D, pembahasan UMKM tidak hanya dilihat dari sisi omzet, tetapi juga dari bagaimana laba, arus kas, biaya, dan keputusan usaha saling memengaruhi.
Mengapa Pengelolaan Keuangan Menentukan Masa Depan UMKM?
Banyak usaha kecil berhenti beroperasi bukan karena produknya buruk, melainkan karena kehabisan kas.
Ketika pemasukan terlambat sementara biaya operasional terus berjalan, bisnis akan menghadapi tekanan yang cukup besar.
Pengelolaan keuangan yang baik membantu pemilik usaha:
- mengetahui laba bersih setiap bulan
- mengontrol pengeluaran yang tidak perlu
- menjaga cash flow tetap sehat
- merencanakan pengembangan usaha secara bertahap
- mengetahui kemampuan usaha membayar kewajiban
- memperoleh data yang lebih rapi ketika membutuhkan pembiayaan
Keuangan yang tertata juga mempermudah pemilik usaha membaca kondisi bisnis tanpa hanya bergantung pada angka penjualan.
Persoalan seperti harga, biaya produksi, permintaan, dan keputusan perusahaan juga berkaitan dengan ekonomi mikro. Untuk melihat konteksnya lebih luas, baca perbedaan ekonomi mikro dan ekonomi makro dalam kehidupan sehari-hari.
Pisahkan Uang Pribadi dan Uang Usaha Sejak Awal
Kesalahan yang sering terjadi dalam manajemen keuangan UMKM adalah menggunakan satu rekening untuk seluruh kebutuhan.
Misalnya, pemilik warung menerima pembayaran pelanggan melalui rekening pribadi. Pada hari yang sama, rekening tersebut digunakan untuk membayar listrik rumah, membeli kebutuhan keluarga, hingga membayar cicilan kendaraan.
Akhirnya sulit mengetahui berapa keuntungan usaha yang sebenarnya.
Membuka rekening khusus bisnis merupakan langkah sederhana yang dapat memberikan dampak besar.
Seluruh pemasukan dan pengeluaran usaha menjadi lebih mudah dipantau sehingga proses evaluasi juga lebih jelas.
Jika usaha masih berskala mikro, rekening terpisah saja sudah cukup membantu tanpa harus langsung menggunakan sistem akuntansi yang rumit.
Buat Pembukuan UMKM Secara Konsisten
Pembukuan Tidak Harus Rumit
Sebagian pelaku usaha menganggap pembukuan identik dengan laporan akuntansi yang kompleks.
Padahal, pencatatan sederhana sudah cukup untuk memberikan gambaran awal mengenai kondisi bisnis.
Minimal catat:
- penjualan harian
- pembelian stok
- biaya operasional
- utang
- piutang
- saldo kas
Catatan tersebut bisa dibuat menggunakan buku tulis, spreadsheet, maupun aplikasi pembukuan.
Yang paling penting bukan medianya, tetapi konsistensi dalam mencatat setiap transaksi.
Catat Transaksi pada Hari yang Sama
Menunda pencatatan sering menjadi awal munculnya selisih kas.
Sebagai contoh, sebuah kedai kopi melayani puluhan transaksi dalam sehari. Jika seluruh transaksi baru dicatat malam hari berdasarkan ingatan, kemungkinan ada transaksi yang terlewat cukup besar.
Pencatatan sedekat mungkin dengan waktu transaksi membuat data lebih akurat dan mempermudah penyusunan laporan keuangan UMKM setiap akhir bulan.
Kelola Arus Kas UMKM dengan Disiplin
Banyak bisnis terlihat ramai setiap hari, tetapi tetap mengalami kesulitan membayar tagihan.
Masalahnya sering berada pada arus kas.
Laba dan kas bukan hal yang sama.
Sebuah usaha dapat memperoleh keuntungan di atas kertas, tetapi tetap kekurangan uang tunai karena sebagian penjualan dilakukan secara tempo.
Misalnya, sebuah usaha mencatat penjualan Rp30 juta dalam satu bulan. Dari jumlah tersebut, Rp12 juta masih berupa piutang pelanggan.
Sementara itu, usaha harus membayar supplier, gaji, sewa, dan biaya operasional lain dalam waktu dekat.
Di atas kertas penjualannya tinggi, tetapi uang yang benar-benar tersedia belum tentu cukup.
Prioritaskan Kas Masuk Lebih Cepat
Jika memungkinkan, gunakan sistem pembayaran yang mempercepat penerimaan dana.
Contohnya:
- meminta uang muka untuk pesanan dalam jumlah besar
- memberikan batas jatuh tempo yang jelas
- mencatat seluruh piutang
- menagih pembayaran sebelum melewati tenggat
- membatasi penjualan tempo kepada pelanggan tertentu
Semakin cepat kas masuk, semakin kecil risiko terganggunya operasional usaha.
Kendalikan Pengeluaran Rutin
Tidak semua pengeluaran harus langsung dilakukan.
Sebelum membeli peralatan baru, tanyakan apakah aset tersebut benar-benar meningkatkan produktivitas atau hanya mengikuti tren.
Pengeluaran kecil yang terjadi setiap hari juga perlu diperhatikan karena jumlahnya bisa menjadi besar jika berlangsung terus-menerus.
Susun Anggaran Bulanan yang Realistis
Setiap bisnis membutuhkan anggaran sebagai acuan pengeluaran.
Tanpa anggaran, pemilik usaha lebih mudah mengambil keputusan berdasarkan kondisi sesaat.
Misalnya, ketika penjualan sedang tinggi, muncul keinginan membeli peralatan baru atau menambah stok secara berlebihan.
Saat permintaan turun, modal justru tertahan dalam persediaan yang belum terjual.
Anggaran membantu menjaga keseimbangan antara pemasukan dan pengeluaran.
Komponen anggaran umumnya meliputi:
- pembelian bahan baku
- biaya operasional
- gaji karyawan
- pemasaran
- dana cadangan
- investasi usaha
Setiap akhir bulan, bandingkan anggaran dengan realisasi.
Jika biaya tertentu terus melampaui rencana, cari tahu penyebabnya sebelum menetapkan anggaran bulan berikutnya.
Kelola Modal Usaha dengan Lebih Bijak
Modal usaha tidak selalu harus berasal dari pinjaman.
Banyak UMKM berkembang melalui keuntungan yang diputar kembali ke dalam bisnis.
Kesalahan yang sering terjadi adalah seluruh laba langsung digunakan untuk kebutuhan pribadi sehingga usaha kehilangan kesempatan untuk bertumbuh.
Sebaiknya tentukan sebagian keuntungan untuk:
- menambah stok produk yang paling laris
- meningkatkan kualitas peralatan
- memperluas pemasaran
- membangun dana cadangan
Tidak ada persentase yang berlaku untuk semua usaha.
Yang lebih penting adalah pemilik memiliki aturan yang jelas mengenai berapa bagian laba yang boleh diambil dan berapa yang dikembalikan ke bisnis.
Gunakan Laporan Keuangan UMKM sebagai Dasar Pengambilan Keputusan
Laporan keuangan bukan hanya kebutuhan perusahaan besar.
Usaha kecil juga membutuhkan data yang jelas sebelum mengambil keputusan penting.
Minimal ada tiga laporan yang perlu diperhatikan.
Laporan Laba Rugi
Laporan laba rugi menunjukkan apakah usaha benar-benar menghasilkan keuntungan selama periode tertentu.
Jika omzet naik tetapi laba turun, berarti ada biaya yang perlu dievaluasi.
Kemungkinannya bisa berupa:
- harga bahan baku meningkat
- biaya pemasaran terlalu besar
- margin produk terlalu kecil
- biaya operasional membengkak
- terlalu banyak diskon
Laporan Arus Kas
Laporan arus kas membantu mengetahui ke mana uang masuk dan keluar.
Banyak pelaku usaha baru menyadari masalah ketika saldo rekening mulai menipis.
Padahal, laporan arus kas dapat memberikan tanda lebih awal sebelum kondisi tersebut terjadi.
Neraca Sederhana
Neraca memperlihatkan jumlah aset, kewajiban, dan modal usaha.
Dari sini pemilik usaha dapat melihat apakah pertumbuhan bisnis berjalan sehat atau justru terlalu bergantung pada utang.
Hindari Kebocoran Keuangan yang Sering Tidak Disadari
Kebocoran keuangan biasanya tidak berasal dari satu pengeluaran besar, melainkan dari banyak transaksi kecil yang terjadi berulang kali.
Contohnya:
- diskon tanpa perhitungan
- pembelian stok berlebihan
- biaya pengiriman yang tidak dihitung
- bahan baku yang terbuang
- pengeluaran pribadi dari kas usaha
- langganan layanan yang jarang digunakan
Misalnya pada usaha makanan, pemilik membeli bahan tambahan hampir setiap hari karena tidak membuat daftar kebutuhan mingguan.
Harga pembelian menjadi kurang efisien, biaya transportasi bertambah, dan sebagian bahan akhirnya terbuang karena tidak sempat digunakan.
Lakukan evaluasi pengeluaran secara berkala.
Pisahkan antara biaya yang benar-benar mendukung operasional dan biaya yang masih bisa dikurangi.
Tentukan Harga Jual Berdasarkan Perhitungan
Banyak pelaku UMKM menetapkan harga hanya dengan melihat kompetitor.
Padahal, biaya operasional setiap usaha tidak selalu sama.
Harga jual sebaiknya dihitung dari seluruh komponen biaya, antara lain:
- biaya bahan baku
- biaya tenaga kerja
- biaya kemasan
- biaya operasional
- biaya pemasaran
- biaya distribusi
- margin keuntungan yang diinginkan
Sebagai contoh, usaha minuman menjual satu gelas dengan harga Rp15.000 karena mengikuti pesaing.
Setelah dihitung kembali, ternyata total biaya produksi dan operasional mencapai Rp14.000 per gelas.
Keuntungan yang tersisa terlalu kecil untuk mengembangkan usaha.
Karena itu, harga kompetitor sebaiknya dijadikan referensi, bukan satu-satunya dasar menentukan harga.
Kelola Persediaan agar Modal Tidak Mengendap
Persediaan memang merupakan aset, tetapi jumlah yang terlalu banyak dapat membuat modal usaha tertahan.
Kesalahan ini sering terjadi ketika pemilik usaha membeli stok dalam jumlah besar karena mendapatkan harga lebih murah.
Masalahnya, jika produk bergerak lambat, uang yang seharusnya dapat digunakan untuk kebutuhan lain justru tertahan dalam bentuk barang.
Beberapa langkah yang dapat dilakukan:
- mencatat produk yang paling cepat terjual
- mengurangi stok produk yang perputarannya lambat
- melakukan pengecekan persediaan secara rutin
- menggunakan sistem FIFO untuk produk yang memiliki masa simpan
- tidak membeli stok besar hanya karena sedang ada diskon
Bagi pelaku usaha yang mengikuti pembahasan MAJALAH4D, stok sebaiknya tidak hanya dilihat sebagai barang di gudang. Stok yang tidak bergerak juga berarti modal yang belum kembali menjadi uang.
Sisihkan Dana Darurat untuk Operasional
Tidak sedikit UMKM mengalami penurunan penjualan karena faktor di luar kendali.
Contohnya:
- cuaca
- kenaikan harga bahan baku
- perubahan permintaan
- kerusakan peralatan
- pelanggan terlambat membayar
Dana cadangan membantu usaha tetap berjalan tanpa harus langsung mengambil pinjaman ketika kondisi mendesak.
Nilainya dapat disesuaikan dengan kemampuan usaha dan ditambah secara bertahap ketika kondisi keuangan sedang baik.
Dana ini sebaiknya disimpan terpisah dari kas operasional harian.
Kenaikan harga bahan baku juga dapat dipengaruhi kondisi ekonomi yang lebih luas. Hubungan antara kenaikan harga, daya beli, dan keputusan keuangan dapat dipahami lebih lanjut melalui artikel pengaruh inflasi terhadap investasi di Indonesia.
Manfaatkan Teknologi untuk Mempermudah Manajemen Keuangan UMKM
Pencatatan manual masih dapat digunakan.
Namun ketika transaksi mulai meningkat, aplikasi keuangan dapat membantu pekerjaan menjadi lebih efisien.
Berbagai aplikasi pembukuan UMKM dapat membantu:
- mencatat transaksi
- membuat laporan laba rugi
- memantau stok
- mencatat utang dan piutang
- mengingatkan jatuh tempo pembayaran
Keuntungan menggunakan aplikasi antara lain:
- data lebih rapi
- risiko salah hitung berkurang
- laporan dapat dibuat lebih cepat
- kondisi keuangan lebih mudah dipantau
Pilih aplikasi yang sesuai dengan kebutuhan usaha.
Tidak semua bisnis memerlukan fitur yang kompleks, terutama jika jumlah transaksi masih relatif sedikit.
Lakukan Evaluasi Keuangan Setiap Bulan
Evaluasi bulanan membantu mengetahui apakah strategi yang dijalankan sudah memberikan hasil.
Beberapa indikator yang dapat diperiksa:
- pertumbuhan omzet
- laba bersih
- margin keuntungan
- pengeluaran operasional
- jumlah piutang
- jumlah utang
- kondisi arus kas
- nilai persediaan
Dari data tersebut, pemilik usaha dapat menentukan langkah berikutnya.
Misalnya, penjualan meningkat tetapi laba tidak ikut bertambah.
Hal ini bisa menunjukkan bahwa biaya meningkat atau margin terlalu tipis.
Atau omzet stabil tetapi saldo kas terus menurun.
Kemungkinannya, terlalu banyak penjualan tempo, stok bertambah, atau pengeluaran meningkat.
Tanpa evaluasi, keputusan bisnis lebih banyak didasarkan pada perkiraan daripada data.
Kesalahan yang Masih Sering Dilakukan Pelaku UMKM
Beberapa kebiasaan berikut masih sering menimbulkan masalah keuangan:
Mencampurkan Uang Pribadi dan Uang Usaha
Keuntungan menjadi sulit dihitung karena uang bisnis bercampur dengan kebutuhan rumah tangga.
Menunda Pembukuan
Transaksi kecil mudah terlewat dan selisih kas menjadi lebih sulit ditemukan.
Mengambil Seluruh Laba untuk Kebutuhan Pribadi
Usaha kehilangan dana yang seharusnya dapat diputar kembali untuk berkembang.
Menjual Terlalu Banyak Secara Tempo
Penjualan terlihat meningkat, tetapi uang tunai yang tersedia justru semakin sedikit.
Membeli Aset Hanya karena Saldo Rekening Sedang Besar
Saldo yang tinggi tidak berarti seluruh uang bebas digunakan.
Sebagian mungkin masih dibutuhkan untuk membayar supplier, gaji, atau kebutuhan operasional berikutnya.
Menambah Stok Tanpa Melihat Perputaran Barang
Modal akhirnya tertahan pada produk yang bergerak lambat.
Mengenali kebiasaan seperti ini sejak awal membantu pelaku usaha menjaga kondisi keuangan lebih sehat dalam jangka panjang.
FAQ
Apakah UMKM skala kecil tetap memerlukan pembukuan?
Ya.
Pembukuan sederhana sudah cukup membantu mengetahui laba, pengeluaran, utang, piutang, serta kondisi kas sehingga keputusan usaha dapat dibuat berdasarkan data.
Berapa kali laporan keuangan UMKM sebaiknya dibuat?
Pencatatan transaksi sebaiknya dilakukan secara rutin, idealnya pada hari yang sama.
Evaluasi laporan keuangan dapat dilakukan setiap akhir bulan.
Bagaimana cara menjaga arus kas UMKM tetap sehat?
Percepat penerimaan pembayaran, kendalikan pengeluaran, batasi penjualan secara tempo, pantau piutang, dan kelola stok dengan lebih disiplin.
Apakah modal usaha harus selalu berasal dari pinjaman?
Tidak.
Banyak UMKM berkembang dengan memutar kembali sebagian keuntungan sebagai tambahan modal.
Kapan UMKM sebaiknya mulai menggunakan aplikasi pembukuan?
Ketika jumlah transaksi mulai meningkat dan pencatatan manual sudah terlalu memakan waktu atau sering menimbulkan kesalahan.
Apakah omzet tinggi berarti kondisi usaha sehat?
Belum tentu.
Omzet menunjukkan nilai penjualan, sedangkan kesehatan usaha juga dipengaruhi laba, arus kas, utang, piutang, stok, serta kemampuan bisnis membayar kewajiban.
Pengelolaan Keuangan yang Rapi Membuat Pertumbuhan Lebih Terukur
Pertumbuhan UMKM tidak cukup dinilai dari omzet.
Pemilik usaha juga perlu mengetahui:
- berapa laba yang benar-benar tersisa
- berapa kas yang tersedia
- berapa piutang yang belum masuk
- berapa kewajiban yang harus dibayar
- berapa modal yang tertahan dalam stok
Pemisahan uang pribadi dan usaha, pembukuan, pengelolaan arus kas, penentuan harga, pengendalian stok, serta evaluasi laporan keuangan perlu berjalan bersama.
Itulah alasan MAJALAH4D melihat pengelolaan keuangan UMKM sebagai bagian penting dari pertumbuhan usaha: semakin jelas posisi keuangannya, semakin mudah pemilik mengambil keputusan berdasarkan kondisi bisnis yang nyata.
Omzet yang meningkat memang baik. Namun pertumbuhan yang lebih sehat terjadi ketika penjualan, laba, kas, dan kemampuan usaha bertahan ikut berkembang bersama.